English
 Español
Retenções
CSRF, INSS e IRRF
Retenções para itens de Serviços
O Imposto Retido na Fonte é uma obrigação tributária em que a pessoa jurídica, ou equiparada, está obrigada a reter, do beneficiário da renda, o imposto correspondente. A retenção na fonte é, na verdade, a antecipação de uma parte dos valores de impostos que devem ser pagos pela empresa contratada.
De acordo com artigo 30 da Lei 10.833/2003 e Instrução Normativa da Receita Federal de nº 459/2004, estão obrigadas a efetuar o desconto das contribuições sociais as pessoas jurídicas de direito privado que efetuarem pagamentos a pessoas jurídicas de direito privado.
Os órgãos da administração federal direta, as autarquias e as fundações federais deverão descontar na fonte dos pagamentos que efetuarem a pessoas jurídicas, pelo fornecimento de bens ou prestação de serviço em geral.
Caso o prestador seja optante pelo Simples Nacional não sofrerá retenção na fonte. Agora, se for o contratante o optante pelo Simples Nacional estará dispensado de efetuar a retenção de Pis, Cofins e CSLL (CSRF ou PCC), porém, ainda permanece com a obrigatoriedade da retenção do IRRF se os serviços contratados estiverem relacionados no RIR/99 (Decreto nº 3.000 de 1.999).
É importante resaltar que quem sofre retenções é o prestador de serviços e quem efetua ou realiza retenções é o contratante dos serviços.
Retenções para itens de Produtos
O sistema realiza o cálculo das retenções tributárias para itens de produtos, contemplando os impostos CSRF (PIS, COFINS e CSLL), INSS e IRRF, de acordo com as parametrizações tributárias definidas.
As regras de cálculo e as alíquotas são definidas conforme a parametrização do Perfil Tributário, permitindo que as retenções sejam apuradas de acordo com a legislação e as características da operação.
O cálculo das retenções é realizado no nível do item do documento fiscal, considerando as regras previamente estabelecidas.
Para a CSRF (PIS, COFINS e CSLL), a funcionalidade atende ao disposto na Lei nº 10.485/2002, § 3º, com redação dada pela Lei nº 11.196/2005, que determina a obrigatoriedade da retenção na fonte de PIS e COFINS nos pagamentos referentes à aquisição de autopeças constantes dos Anexos I e II da referida lei, exceto pneumáticos, quando efetuados por pessoa jurídica fabricante de peças, componentes ou conjuntos destinados a veículos, ou de produtos relacionados no art. 1º da mesma lei.
O comportamento do cálculo das retenções para itens de produtos é o mesmo já praticado para itens de serviços. Todas as regras de controle de saldo, valor mínimo para retenção, geração de guias de recolhimento e integração com o financeiro permanecem inalteradas. A diferença está nos parâmetros específicos utilizados para identificar quais produtos estão sujeitos às retenções tributárias.
 Quais impostos são retidos?
- O IRRF (Imposto de Renda Retido na Fonte), pelo percentual de 1% ou 1,50%, dependendo do tipo de serviço;
- O PIS, COFINS e a CSLL (PCC ou CSRF), pelo percentual de 4,65%, separados em: 0,65% de PIS, 3% de COFINS e 1% referente de CSLL;
- o INSS, pelo percentual de 11%, salvo exceções cuja retenção é realizada pelo percentual de 3,50%.
Algumas empresas estão dispensadas de sofrer a retenção do PIS, da COFINS ou da CSLL (de um ou mais). Isso acontece porque essas empresas estão parcialmente ou totalmente suspensas judicialmente de sofrer retenções e arrecadar esses impostos. Com isso, se a empresa não paga o imposto, também não sofre retenção dele. Se esse é o caso de sua empresa, você não sofrerá retenções.
Qual o fato gerador?
A legislação prevê que as retenções CSRF possuem como fato gerador a baixa. Já para o IRRF o fato gerador é a competência.
Porém existem algumas exceções a regra. Para o INSS o fato gerador é a nota fiscal.
Como acontece a retenção realizada pelos os órgãos públicos federais?
Quando o contratante dos serviços for órgão público federal, autarquia federal, fundação federal, empresa pública federal, economia mista federal e outras entidades em que a União detenha a maioria do capital social, a retenção de IRRF, CSLL, COFINS e PIS acontece no momento do pagamento dos serviços, na forma como dispõe o art. 64 da Lei n° 9.430/1996.
Nesse caso, a incidência do IRRF e das Contribuições Sociais é sobre todo e qualquer pagamento realizado por aquisição de bens ou serviços.
Qual o valor da retenção?
De acordo com artigo 724 do RIR/99, é dispensada a retenção de impostos de valor igual ou inferior a R$ 10,00 (dez reais).
Quais serviços estão sujeitos à retenção?
A lista de serviços sujeitos à retenção é extensa. No caso do IRRF, por exemplo, há cerca de 48 serviços relacionados nos artigos 647, 649, 651 e 652 do Regulamento do Imposto de Renda (Decreto nº 3.000/1999).
No entanto, a descrição dos serviços nas Notas Fiscais pode variar, o que permite diferentes interpretações. Muitas vezes, é possível enquadrar essas descrições nas categorias previstas no regulamento.
Não abordaremos todos os serviços sujeitos à retenção, mas destacamos os mais recorrentes ou com particularidades relevantes:
- Limpeza;
- Vigilância;
- Locação de Mão de Obra;
- Advocacia;
- Auditoria;
- Consultoria;
- Medicina;
- Entre outros.
Cadastros
O ERP senior X atende empresas que calculam as retenções PIS, COFINS, CSLL, IRRF, INSS e ISS nos documentos de entrada e saída para os itens de serviços, cujo imposto seja calculado com alíquota em percentual (%).
Iniciais
Para dar início ao cadastro do perfil tributário, primeiramente algumas informações devem estar cadastradas no ERP senior X, são elas:
- Empresa; Cadastros > Empresas
- Filial; Cadastros > Filiais
- Localizações (países, estados e municípios); Cadastros > Localizações
- Produto > Fiscais; Cadastros > Produtos e serviços > Produtos > Fiscais (caso realize cálculo do ICMS ST na condição de substituído)
Tendo essas informações é possível prosseguir com a parametrização do perfil tributário.
Adicionais
Além dos cadastros iniciais para a correta parametrização do perfil tributário, alguns cadastros adicionais são específicos para a configuração de retenções, são eles:
Impostos
- Base de cálculo; Cadastros > Impostos > Composição de base de cálculo
- Operações; Cadastros > impostos > Tabelas padrões > Operações
- Tabela progressiva IRRF; Cadastros > Impostos > Tabelas padrões > Retenções > Tabela progressiva IRRF
- Tabela progressiva INSS; Cadastros > Impostos > Tabelas padrões > Retenções > Tabela progressiva INSS
- Lei complementar 116/2003; Cadastros > Impostos > Tabelas padrões > Lei Complementar 116-2003
- NBS; Cadastros > Impostos > Tabelas padrões > NBS
Produto, serviço e pessoa (cliente e fornecedor)
Os cadastros abaixo serão necessários caso seja feita alguma parametrização de cálculo do imposto por produto, serviço e pessoa (cliente e fornecedor).
- Serviço; Cadastros > Produtos e serviços > Serviços
- Produto; Cadastros > Produtos e serviços > Produtos
- Pessoas (cliente e fornecedor); Cadastros > Pessoas
Parâmetros
Estando os cadastros informados é possível parametrizar as retenções no cadastro do perfil tributário. Para configuração estão disponíveis os seguintes campos:
Comuns
- Tipo de operação: determina se a parametrização de cálculo será aplicada a uma operação de saída, entrada ou ambos.
- Operação: determina para qual operação a parametrização do cálculo será aplicada. A operação para documentos fiscais corresponde aos últimos 3 dígitos da CFOP cadastrado na interface de operações, quando não for um documento fiscal a operação corresponde ao código da movimentação cadastrado na interface de operações.
É possível informar uma operação analítica, exemplo: 933 Prestação de serviço tributado pelo ISSQN. Ou é possível informar uma operação agrupadora, exemplo: 900 Outras saídas de mercadorias ou prestação de serviços. Nesse caso significa que essa parametrização será aplicada a todas operações que possuem a operação agrupadora 900. - CFOP resultante: indica qual CFOP corresponde o tipo de operação fiscal que está sendo filtrada ou parametrizada. O campo da CFOP é o resultado dos campos Tipo de Operação + Operação, e é um campo apresentado somente para consulta na listagem de parametrizações dos impostos.
- Vigência inicial/final: período de validade da parametrização para a parametrização de cálculo.
- Saída para o exterior: define se a parametrização se aplica a operações internas ou externas. Esse campo está disponível para preenchimento quando o tipo de operação for saída ou ambas.
- Embasamento legal: permite descrever o embasamento legal para a tributação.
- Situação: determina se a configuração está ativa ou inativa, independentemente da vigência determinada.
Veja mais sobre a CFOP
Durante a parametrização, quando o resultado for uma ou até 3 CFOPs, será demonstrado na própria grid.
Quando o resultado for um grupo de CFOPs (mais de 3), serão demonstradas na grid as duas primeiras CFOPs. Será possível visualizar as demais CFOPs na barra lateral, onde as listagem das CFOPs resultantes e suas descrições são demonstradas.
Operações agrupadoras
As operações agrupadoras demonstram todas as CFOPs compreendidas pelo Tipo de operação que estejam a ela vinculadas.
Exemplo:
Tipo de operação: AMBOS
Operação: 100
É efetuada uma busca em todas as operações vinculadas a essa agrupadora, demonstrando as CFOPs:
1XXX, 2XXX, 3XXX, 5XXX, 6XXX e 7XXX, onde XXX são as operações encontradas acima vinculadas a essa agrupadora.
Importante
As CFOPs já estão cadastradas na tela Cadastros > Transações > Fiscais. Caso não houver a CFOP no cadastro da transação, não será demonstrada a CFOP resultante.
A demonstração do campo "CFOPs Resultantes" no Perfil Tributário é apenas informativo para o usuário. Não existe um cadastro de CFOP específico no perfil. Quando na empresa não existir uma determinada CFOP, e porém, no Perfil existir uma combinação de tipo de operação + operação resultante na CFOP, não será demonstrada a CFOP resultante no Perfil até que o usuário faça o cadastro da transação e CFOP na empresa.
Importante
Os grupos Retenção CSRF, Retenção IRRF, Retenção INSS só devem ser preenchidos se a operação parametrizada possuir o imposto retido.
Retenção CSRF - Contribuições Sociais Retida na Fonte
- Regime de controle de retenção: indica se na operação a retenção será controlada pelo regime de caixa ou competência. Quando indicado o regime de competência, a geração da guia de recolhimento ou/e retenção do imposto é feita com base na data de emissão para os documentos de saída e com base na data de entrada para os documentos de entradas. Já se indicada caixa a retenção ocorrerá no momento do recebimento/pagamento da nota fiscal.
- Código de arrecadação: deve ser informado o código de arrecadação da retenção na fonte. Por exemplo, o código 5952 que se aplica para as retenções de COFINS, CSLL e PIS sobre pagamentos efetuados por pessoa jurídica de direito privado
- Controla retenção por filial: por padrão as retenções do PIS/COFINS/CSLL são controladas por empresa. Porém, esse parâmetro possibilita indicar que ao invés do controle de retenção ser por empresa que ele seja feito por filial.
- Cálculo do gross up: define se o método Gross Up é aplicado no cálculo do imposto. Saiba o que é o Gross Up aqui.
- Valor mínimo de retenção: indica o valor mínimo que a retenção precisa atingir para ser cobrada. Durante a digitação do documento o sistema calcula e apresenta a retenção normalmente, mesmo que o valor apurado fique abaixo do mínimo. A verificação do valor mínimo ocorre somente no fechamento ou na emissão da nota fiscal ou do pedido: caso a retenção não atinja o mínimo configurado, o sistema desconsidera e zera o valor da retenção no documento.
- Controla valor mínimo: indica se o valor mínimo de retenção será controlado por documento ou de forma diária.
Quando o valor mínimo for controlado por documento o sistema verifica se ele atingiu o valor mínimo para retenção, se o valor do imposto é igual ou maior que o valor mínimo, gera a retenção, caso contrário não calcula o imposto retido.
Quando o valor mínimo for controlado de forma diária o sistema verifica a cada documento emitido (saída) ou recebido (entrada) pela empresa para cada participante, se existe algum valor de controle de saldos. Caso sim, verifica se o valor da estrutura, mais o valor calculado para o documento, atingem o valor mínimo para calcular a retenção no documento. Se o somatório não atingir o valor mínimo, o sistema zera a retenção do documento e inclui o valor no controle de retenção. Quando o valor mínimo for atingido o sistema calcula a retenção sobre o total (valor do documento + saldo da estrutura de controle de retenção) e envia para o documento.
Se algum documento for cancelado e possuir valor, o valor é removido desde que não tenha sido utilizado no cálculo de outro documento. Caso tenha sido utilizado na composição do cálculo de outro documento, a empresa deve cancelar o documento para remover os dois valores da estrutura de saldo. - Gerar guia de recolhimento por documento: indica se a guia de recolhimento deve ser gerada para cada documento. Esse parâmetro é habilitado somente quando o tipo de operação for entrada ou ambas.
- Desconta retenção do documento fiscal: indica se o valor retido deve ser abatido do valor líquido do documento.
- Seleção imposto PIS/COFINS/CSLL: selecione os impostos (PIS, COFINS e CSLL) que serão retidos para essa operação, conforme é feita a seleção o sistema habilita os demais campos para preenchimento:
- Natureza de retenção: indica a natureza de retenção da operação para o SPED ECF e SPED Contribuições. Esse campo é habilitado somente quando o tipo de operação for ambas ou saída;
- Base de cálculo: selecione a base de cálculo cadastrada anteriormente que se aplica para a operação;
- Percentual de redução da base de cálculo: define qual o percentual de redução deve ser aplicado;
- Percentual retenção: indica o percentual de retenção do imposto.
Retenção IRRF - Imposto de Renda Retido na Fonte
- Regime de controle de retenção: indica se na operação a retenção será controlada pelo regime de caixa ou competência. Quando indicado o regime de competência, a geração da guia de recolhimento ou/e retenção do imposto é feita com base na data de emissão para os documentos de saída e com base na data de entrada para os documentos de entradas. Já se indicado o regime de caixa, a retenção ocorrerá no momento do recebimento/pagamento da nota fiscal.
- Código de arrecadação: deve ser informado o código de arrecadação da retenção na fonte. Por exemplo, o código 1708 que se aplica para as retenções de IRRF – Pagamento de serviços profissionais – Pessoa Jurídica.
- Controla retenção por filial: por padrão o controle do IRRF é feito por empresa. Porém, esse parâmetro possibilita indicar que ao invés do controle de retenção ser por empresa que ele seja feito por filial.
- Cálculo do gross up: define se o método Gross Up é aplicado no cálculo do imposto. Saiba o que é o Gross Up aqui.
- Valor mínimo de retenção: indica o valor mínimo que a retenção precisa atingir para ser cobrada. Durante a digitação do documento o sistema calcula e apresenta a retenção normalmente, mesmo que o valor apurado fique abaixo do mínimo. A verificação do valor mínimo ocorre somente no fechamento ou na emissão da nota fiscal ou do pedido: caso a retenção não atinja o mínimo configurado, o sistema desconsidera e zera o valor da retenção no documento.
- Controla valor mínimo: indica se o valor mínimo de retenção será controlado por documento ou de forma diária.
Quando o valor mínimo for controlado por documento o sistema verifica se ele atingiu o valor mínimo para retenção, se o valor do imposto é igual ou maior que o valor mínimo, gera a retenção, caso contrário não calcula o imposto retido.
Quando o valor mínimo for controlado de forma diária o sistema verifica a cada documento emitido (saída) ou recebido (entrada) pela empresa para cada participante, se existe algum valor de controle de saldos. Caso sim, verifica se o valor da estrutura, mais o valor calculado para o documento atingem o valor mínimo para calcular a retenção no documento. Se o somatório não atingir o valor mínimo, o sistema zera a retenção do documento e inclui o valor no controle de retenção. Quando o valor mínimo for atingido o sistema calcula a retenção sobre o total (valor do documento + saldo da estrutura de controle de retenção) e envia para o documento.
Se algum documento for cancelado e possuir valor, o valor é removido desde que não tenha sido utilizado no cálculo de outro documento. Caso tenha sido utilizado na composição do cálculo de outro documento, a empresa deve cancelar o documento para remover os dois valores da estrutura de saldo. - Gerar guia de recolhimento por documento: indica se a guia de recolhimento deve ser gerada para cada documento. Esse parâmetro é habilitado somente quando o tipo de operação for entrada ou ambas.
- Tabela progressiva: indica se o cálculo do IRRF ocorre pela tabela progressiva. O cálculo do IRRF por tabela progressiva só ocorre para participantes pessoa física. Dessa forma, sempre que a parametrização indicar que o cálculo é por tabela progressiva, deve ser indicado o participante na guia de parâmetros específicos.
- Natureza de retenção: indica a natureza de retenção da operação para o SPED ECF. Esse campo é habilitado somente quando o tipo de operação for ambas ou saída.
- Base de cálculo: indica parametrização realizada para composição da base de cálculo cadastrada em Cadastros > Impostos > Composição de base de cálculo.
- Percentual de redução da base de cálculo: indica o percentual de redução de base de cálculo do INSS, utilizado geralmente para tratar situações específicas.
- Percentual retenção: indica o percentual de retenção do imposto. Quando for parametrizado que o cálculo é realizado utilizando a tabela progressiva esse campo não deverá ser preenchido.
- Desconta retenção do documento fiscal: indica se o valor retido deve ser abatido do valor líquido do documento.
Retenção INSS
- Regime de controle de retenção: o INSS sempre é retido pelo regime de competência dessa forma esse campo já é preenchido automaticamente pelo sistema.
- Código de arrecadação: deve ser informado o código de arrecadação da retenção na fonte.
- Controla retenção por filial: indica se o controle de saldos da retenção deve ser controlado pela filial. Por padrão o controle do INSS é feito por empresa.
- Tabela progressiva: indica se o cálculo do INSS é realizado seguindo a tabela progressiva de INSS. Esse parâmetro é utilizado no cálculo do INSS para pessoas físicas (RPA).
- Valor máximo acumulado retenção no mês: indica qual o valor máximo de retenção de INSS que deve ser aplicado para a parametrização indicada. Esse campo normalmente é preenchido no cálculo de retenção do INSS para pessoas físicas (RPA).
- Valor mínimo de retenção: indica o valor mínimo que a retenção de INSS precisa atingir para ser cobrada. Durante a digitação do documento o sistema calcula e apresenta a retenção normalmente, mesmo que o valor apurado fique abaixo do mínimo. A verificação do valor mínimo ocorre somente no fechamento ou na emissão da nota fiscal ou do pedido: caso a retenção não atinja o mínimo configurado, o sistema desconsidera e zera o valor da retenção no documento.
- Controla valor mínimo: indica se o valor mínimo de retenção será controlado por documento ou de forma diária.
Quando o valor mínimo for controlado por documento o sistema verifica se ele atingiu o valor mínimo para retenção, se o valor do imposto é igual ou maior que o valor mínimo, gera a retenção, caso contrário não calcula o imposto retido.
Quando o valor mínimo for controlado de forma diária o sistema verifica a cada documento emitido (saída) ou recebido (entrada) pela empresa para cada participante, se existe algum valor de controle de saldos. Caso sim, verifica se o valor da estrutura, mais o valor calculado para o documento atingem o valor mínimo para calcular a retenção no documento. Se o somatório não atingir o valor mínimo, o sistema zera a retenção do documento e incluir o valor no controle de retenção. Quando o valor mínimo for atingido o sistema calcula a retenção sobre o total (valor do documento + saldo da estrutura de controle de retenção) e envia para o documento.
Se algum documento for cancelado e possuir valor, o valor é removido desde que não tenha sido utilizado no cálculo de outro documento. Caso tenha sido utilizado na composição do cálculo de outro documento, a empresa deve cancelar o documento para remover os dois valores da estrutura de saldo. - Base de cálculo: indica a parametrização realizada para composição da base de cálculo cadastrada em Cadastros > Impostos > Composição de base de cálculo.
- Percentual de redução da base de cálculo: indica o percentual de redução de base de cálculo do INSS, utilizado geralmente para tratar situações específicas.
- Percentual retenção: indica o percentual de retenção do imposto. Quando for parametrizado que o cálculo é realizado utilizando a tabela progressiva esse campo não deverá ser preenchido.
- Percentual de imposto patronal: indica o percentual do INSS patronal, para que também seja calculado no documento, será utilizada a mesma base composta para o INSS retido.
- Gerar guia de recolhimento por documento: indica se a guia de recolhimento deve ser gerada para cada documento. Esse parâmetro é habilitado somente quando o tipo de operação for entrada ou ambas.
- Desconta retenção do documento fiscal: indica se o valor retido deve ser abatido do valor líquido do documento.
Específicos
A parametrização especifica se divide em dois grupos:
Informações de participantes
- Regime tributário: permite informar se a parametrização para o cálculo da operação se aplica exclusivamente a um ou mais regime tributário do participante. Exemplo: Normal, Simples Nacional e Simples Nacional - com excesso de sublimite de receita bruta.
- Participante: permite informar se a parametrização para o cálculo da operação se aplica exclusivamente a um ou mais participantes.
Informações de serviços
- Lei complementar 116/2003: permite informar se a parametrização para o cálculo da operação se aplica exclusivamente a uma ou mais códigos da LC 116/2003.
- NBS: permite informar se a parametrização para o cálculo da operação se aplica exclusivamente a um ou mais códigos da NBS.
- Serviço: permite informar se a parametrização para o cálculo da operação se aplica exclusivamente a um ou mais serviços.
Ao informar um dos campos do grupo de serviço, os demais campos desse grupo ficam indisponíveis para edição. Por exemplo, ao informar uma NBS, o sistema limpa automaticamente os campos Serviço e LC 116/2003. O mesmo comportamento se aplica ao grupo de informações do participante: ao informar o regime tributário, o campo Participante é automaticamente bloqueado.
Importante
- Além dos cadastros, o sistema dispõe de duas telas específicas para consulta dos valores relacionados ao controle de saldos das retenções.
- Essas telas permitem acompanhar, por exemplo, situações em que o valor da retenção não atinge o mínimo estabelecido na parametrização. Nesses casos, o valor é armazenado para ser considerado no próximo cálculo, compondo o saldo acumulado.
- Além das consultas, também é possível incluir valores de retenções realizadas por empresas terceiras, que devem ser somados ao saldo para o cálculo correto da retenção.
- As telas estão disponíveis em:
- Cadastros > Impostos > Retenções > Entradas
- Cadastros > Impostos > Retenções > Saídas
Informações de produtos
NCM: permite informar se a parametrização para o cálculo da operação se aplica exclusivamente a uma ou mais NCM;
GTIN: permite informar se a parametrização para o cálculo da operação se aplica exclusivamente a um ou mais GTINs;
Produto: permite informar se a parametrização para o cálculo da operação se aplica exclusivamente a um ou mais produtos;
Ao informar um dos campos do grupo de produto, os demais campos desse grupo ficam indisponíveis para edição. Por exemplo, ao informar uma NCM, o sistema limpa automaticamente os campos Produto e GTIN. O mesmo comportamento se aplica ao grupo de informações do participante: ao informar o regime tributário, o campo Participante é automaticamente bloqueado.
Importante
- Além dos cadastros, o sistema dispõe de duas telas específicas para consulta dos valores relacionados ao controle de saldos das retenções.
- Essas telas permitem acompanhar, por exemplo, situações em que o valor da retenção não atinge o mínimo estabelecido na parametrização. Nesses casos, o valor é armazenado para ser considerado no próximo cálculo, compondo o saldo acumulado.
- Além das consultas, também é possível incluir valores de retenções realizadas por empresas terceiras, que devem ser somados ao saldo para o cálculo correto da retenção.
- As telas estão disponíveis em:
- Cadastros > Impostos > Retenções > Entradas
- Cadastros > Impostos > Retenções > Saídas
Cálculo do imposto
Os impostos são calculados nos documentos fiscais conforme definições informadas pelo usuários, descritas na página do Perfil tributário.
No cálculo do imposto por documento, o sistema busca as informações da parametrização vigente para a data do documento — considerando a data de emissão nos documentos de saída e a data de entrada nos documentos de entrada — seguindo uma hierarquia do cenário mais específico para o mais genérico.
CSRF / IRRF / INSS - Por regime de competência
Além das regras acima para identificar se existe a necessidade de calcular as retenções no documento, o sistema também verifica se o participante é exterior. Para as exportações o sistema verifica se o campo Saída para o exterior está definido como Sim e se o participante do documento é do exterior.
As retenções são calculadas somente para itens de serviço e produto.
>> Quando o item do cálculo for um produto, o sistema possui uma inteligência de busca da parametrização para ser aplicada naquela operação calculada, seguindo a seguinte ordem:
- Produto x Participante
- Produto x Regime Tributario do Participante
- NCM x Participante
- NCM x Regime Tributario do Participante
- GTIN x Participante
- GTIN x Regime Tributario do Participante
- Produto
- NCM
- GTIN
- Participante
- Regime tributario do participante
- Operacao
>> Quando o item do cálculo for um serviço, o sistema possui uma inteligência de busca da parametrização para ser aplicada naquela operação calculada, seguindo a seguinte ordem:
- Serviço x Participante
- Serviço x Regime Tributário do Participante
- NBS x Participante
- NBS x Regime Tributário do Participante
- LC 116/2003 x Participante
- LC 116/2003 x Regime Tributário do Participante
- Serviço
- NBS
- LC 116/2s003
- Participante
- Regime tributário do participante
- Operação
CSRF / IRRF - Por regime de caixa
Quando a parametrização do cálculo da retenção está definida para ser por regime de caixa, além das regras do início da página para identificar se existe a necessidade de calcular as retenções no documento, o sistema também verifica se o participante é exterior. Para as exportações o sistema verifica se o campo Saída para o exterior está definido como Sim e se o participante do documento é do exterior.
Se o cálculo da retenção for realizado para um título que possui um documento fiscal vinculado é utilizada as informações da nota fiscal para localizar a parametrização que será utilizada para realizar o cálculo da retenção por regime de caixa. Já no caso de título avulso será utilizado as informações do próprio título para localizar que parametrização deve ser utilizada no cálculo.
As retenções são calculadas somente para itens de serviço e produto. O sistema a busca da parametrização para aquela operação seguindo a seguinte ordem:
>> Quando o item do cálculo for um produto, o sistema possui uma inteligência de busca da parametrização para ser aplicada naquela operação calculada, seguindo a seguinte ordem:
- Produto x Participante
- Produto x Regime Tributario do Participante
- NCM x Participante
- NCM x Regime Tributario do Participante
- GTIN x Participante
- GTIN x Regime Tributario do Participante
- Produto
- NCM
- GTIN
- Participante
- Regime tributario do participante
- Operacao
>> Quando o item do cálculo for um serviço, o sistema possui uma inteligência de busca da parametrização para ser aplicada naquela operação calculada, seguindo a seguinte ordem:
- Serviço x Participante*;
- Serviço x Regime Tributário do Participante*;
- NBS x Participante*;
- NBS x Regime Tributário do Participante*;
- LC 116/2003 x Participante*;
- LC 116/2003 x Regime Tributário do Participante*;
- Serviço*;
- NBS*;
- LC 116/2s003*;
- Participante;
- Regime tributário do participante;
- Operação.
Os critérios marcados com asterisco (*) não são utilizados no cálculo da retenção para um título avulso, porque não existem as informações de: serviço, NBS e LC 116/2003 nos títulos.
Parâmetros e cálculo por operação fiscal
Por regime de Competência
Como parametrizar as retenções nos pedidos e notas fiscais de compras
Para parametrizar as retenções nos documentos de entrada, siga os passos abaixo:
- Verifique se as parametrizações iniciais foram feitas.
- Cadastre as bases de cálculo para retenção em Cadastros > Impostos > Composição de base de cálculo. Clique em Adicionar, informe a fórmula para compor a base de cálculo e salve o cadastro.
- Cadastre ou selecione um perfil tributário já cadastrado para incluir as parametrizações de cálculo da retenção. Acesse a tela em Cadastros > Impostos > Perfil tributário e clique em Adicionar para cadastrar um novo perfil de tributação e clique em Ações > Parametrizar impostos para informar as parametrizações de retenções em um perfil tributário já cadastrado.
- Para parametrizar as retenções clique na respectiva guia e clique em Adicionar. Preencha os campos do cadastro da seguinte forma:
- Tipo de operação: indique se essa parametrização deve ser aplicada somente para operações de entrada ou também pode ser aplicada a operações de saídas, nesse caso selecione a opção ambas.
- Operação: indique qual operação se aplica a regra tributária que está sendo parametrizada.
Para pedidos de compra indique a operação (fiscal) que se será sugerida na emissão da nota fiscal de compra. Por exemplo: para a transação de pedido 90400 na escrituração da nota fiscal o sistema sugere a CFOP 1933, nesse caso a operação fiscal correspondente é o código da operação 933.
Para identificar qual operação fiscal será utilizada na escrituração da nota fiscal daquele pedido de compra, o sistema verifica a parametrização realizada na tela Cadastros > Mercado e suprimentos > Parâmetros por transação > Entradas.
Para nota fiscal de compra indique a operação que será sugerida na nota fiscal de compra. Por exemplo, se na nota fiscal de compra for informada da CFOP 2933 o código da operação irá corresponder as últimas três posições da CFOP 933.
Também é possível indicar a operação agrupadora para essa operação fiscal, por exemplo a operação 900 é a operação agrupadora das operações 901, 902, 905, 933.... Nesse caso todas as operações abaixo da operação 900 serão calculadas com a mesma tributação.
Importante: a parametrização para a operação será a mesma para o cálculo do pedido de compra e da nota fiscal de compra. Por exemplo a parametrização 933 será utilizada no cálculo do pedido de compra e nota fiscal de compra.
- Informe a vigência inicial. Como normalmente não é possível definir a validade daquela regra tributária, deixe em branco o campo vigência final.
- No campo Regime de controle de retenção informe a opção competência.
- Preencha as informações de retenção para o cálculo ser realizado corretamente.
- As informações dos parâmetros específicos devem ser preenchidas para indicar um grupo de serviços ou participante ou se para algum serviço e participante. Além do serviço é possível informar LC 116/2003 ou NBS.
Parametrizar as retenções nos pedidos e notas fiscais de saída
Para parametrizar as retenções nos documentos de saída, siga os passos abaixo:
- Verifique se as parametrizações iniciais foram feitas.
- Cadastre as bases de cálculo para retenção em Cadastros > Impostos > Composição de base de cálculo. Clique em Adicionar, informe a fórmula para compor a base de cálculo e salve o cadastro.
- Cadastre ou selecione um perfil tributário já cadastrado para incluir as parametrizações de cálculo da retenção. Acesse a tela em Cadastros > Impostos > Perfil tributário e clique em Adicionar para cadastrar um novo perfil de tributação e clique em Ações > Parametrizar impostos para informar as parametrizações de retenções em um perfil tributário já cadastrado.
- Para parametrizar as retenções clique na respectiva guia e clique em Adicionar. Preencha os campos do cadastro da seguinte forma:
- Tipo de operação: indique se essa parametrização deve ser aplicada somente para operações de saída ou também pode ser aplicada a operações de entradas, nesse caso selecione a opção ambas.
- Operação: indique qual operação se aplica a regra tributária que está sendo parametrizada.
Para o pedido e nota fiscal de venda indique a operação que será sugerida na nota fiscal de saída. Por exemplo, se na nota fiscal de saída for informada a CFOP 6101 o código da operação irá corresponder as últimas três posições da CFOP 101.
Também é possível indicar a operação agrupadora para essa operação fiscal. Por exemplo, a operação 100 é a operação agrupadora das operações 101, 102, 103, 104.... Nesse caso todas as operações abaixo da operação 100 serão calculadas com a mesma tributação.
Importante: a parametrização para a operação será a mesma para o cálculo do pedido de venda e da nota fiscal de venda. Por exemplo a parametrização 101 será utilizada no cálculo do pedido de venda e nota fiscal de venda.
- Informe a vigência inicial. Como normalmente não é possível definir a validade daquela regra tributária, deixe em branco o campo vigência final.
- Preencha as informações de retenção para o cálculo ser realizado corretamente.
- As informações dos parâmetros específicos devem ser preenchidas para indicar um grupo de serviços ou participante ou se para algum serviço e participante. Além do serviço é possível informar LC 116/2003 ou NBS.
Como parametrizar as retenções nos pedidos e notas fiscais de venda
Para parametrizar as retenções nos documentos de saída, siga os passos abaixo:
- Verifique se as parametrizações iniciais foram feitas.
- Cadastre as bases de cálculo para retenção em Cadastros > Impostos > Composição de base de cálculo. Clique em Adicionar, informe a fórmula para compor a base de cálculo e salve o cadastro.
- Cadastre ou selecione um perfil tributário já cadastrado para incluir as parametrizações de cálculo da retenção. Acesse a tela em Cadastros > Impostos > Perfil tributário e clique em Adicionar para cadastrar um novo perfil de tributação e clique em Ações > Parametrizar impostos para informar as parametrizações de retenções em um perfil tributário já cadastrado.
- Para parametrizar as retenções clique na respectiva guia e clique em Adicionar. Preencha os campos do cadastro da seguinte forma:
- Tipo de operação: indique se essa parametrização deve ser aplicada somente para operações de saída ou também pode ser aplicada a operações de entradas, nesse caso selecione a opção ambas.
- Operação: indique qual operação se aplica a regra tributária que está sendo parametrizada.
Para o pedido e nota fiscal de venda indique a operação que será sugerida na nota fiscal de saída. Por exemplo, se na nota fiscal de saída for informada a CFOP 6933 o código da operação irá corresponder as últimas três posições da CFOP 933.
Também é possível indicar a operação agrupadora para essa operação fiscal. Por exemplo, a operação 900 é a operação agrupadora das operações 901, 902, 903, 933... Nesse caso todas as operações abaixo da operação 900 serão calculadas com a mesma tributação.
Importante: a parametrização para a operação será a mesma para o cálculo do pedido de venda e da nota fiscal de venda. Por exemplo, a parametrização 933 será utilizada no cálculo do pedido de venda e nota fiscal de venda.
- Informe a vigência inicial. Como normalmente não é possível definir a validade daquela regra tributária, deixe em branco o campo vigência final.
- No campo Regime de controle de retenção informe a opção competência.
- Preencha as informações de retenção para o cálculo ser realizado corretamente.
- As informações dos parâmetros específicos devem ser preenchidas para indicar um grupo de serviços ou participante ou se para algum serviço e participante. Além do serviço é possível informar LC 116/2003 ou NBS.
Como descontar a retenção da primeira parcela para o pedido de compra/venda e nota fiscal de entrada/saída
É possível indicar se as retenções que estão sendo calculadas para o regime de competência e são descontadas do valor líquido da nota de serviço ou do pedido devem ser descontadas na primeira parcela. Siga os seguintes passos:
- Selecione seu perfil tributário já cadastrado em Cadastros > Impostos > Perfil tributário;
- Clique em Ações e escolha ''Parametrizar impostos'';
- Acesse a guia Retenções e clique em Adicionar ou selecione uma parametrização já existente para edição;
- Caso esteja realizando uma nova parametrização, parametrize os impostos que precisam ser retidos (conforme documentação);
- Para poder descontar a retenção da primeira parcela, os impostos devem ter a seguinte parametrização:
- Retenção IRRF, CSRF e Retenção INSS: o campo Regime de controle de retenção precisa estar preenchido com ''Competência'' e, no parâmetro Desconta retenção do documento fiscal, marque ''Sim''.
- ISS retido: o campo Regime de controle de retenção precisa estar preenchido com ''Competência'' e, no parâmetro Desconta retenção do documento fiscal, marque ''Sim''.
6. Indique também no cadastro da condição de pagamento os campos abaixo com sim:
- Deduzir ISS retido da 1ª parcela;
- Deduzir IRRF da 1ª parcela;
- Deduzir INSS da 1ª parcela;
- Deduzir CSRF da 1ª parcela;
Dessa forma tanto, no pedido quanto na nota fiscal o valor das retenções que está descontando do líquido do documento será deduzido do valor da primeira parcela.
Como funciona o cálculo da retenção nos pedidos e notas fiscais de compras
Para realizar o cálculo o sistema verifica a parametrização mais especifica para mais genérica.
Por exemplo: uma aquisição com a operação 933, Serviço A e fornecedor 100 primeiro o sistema verifica se existe uma parametrização para aquela operação, serviço e Participante. Se não existir o sistema verifica nos seguintes itens, seguindo a ordem:
- Serviço e Regime Tributário do Participante;
- NBS e Participante;
- NBS e Regime Tributário do Participante;
- LC 116/2003 e Participante;
- LC 116/2003 e Regime Tributário do Participante;
- Serviço;
- NBS;
- LC 116/2003;
- Participante;
- Regime tributário do participante;
- Operação.
Após identificar a parametrização, o sistema calcula a base de cálculo e aplica a redução de base, se existir, e multiplica pela alíquota do imposto.
Importante
Para o pedido de compra o sistema não considera para o cálculo o valor mínimo de retenção, porque o pedido é um documento gerencial, ou seja, não existe recolhimento de imposto nesse momento. Por exemplo se na operação está parametrizado que o valor mínimo é R$ 10,00 e no documento o valor retido foi de R$ 2,50 o sistema manterá esse valor no pedido. O fato gerador da retenção para fins de tributação será o documento fiscal dessa forma, se for gerado a nota somente desse pedido nesse caso o sistema irá zerar a retenção porque não atingiu o mínimo. Mas se forem gerados por exemplo uma nota que agrupa mais de um pedido e se nesse caso o valor da retenção ultrapassar os R$ 10,00 o sistema manterá a retenção na nota fiscal.
Como gerar guia de recolhimento das retenções por documento nas aquisições de serviços
Na parametrização da operação que calculará a retenção:
- Deve indicar Gerar guia por documento igual a Sim;
- Também deve ser parametrizado a geração da guia do recolhimento em Cadastros > Impostos > Guias de recolhimento > Parametrizações, onde a parametrização é realizada por imposto e código de arrecadação
- Além dessas informações, deve ser indicado o Regime de cálculo do imposto com a opção de Competência, o Fato gerador para o vencimento, o cálculo para o Tipo de vencimento, o Órgão de recolhimento e as informações financeiras para geração do título a pagar.
A guia é gerada no fechamento das notas fiscais de entrada de terceiros e na entrada de emissão própria de documentos eletrônicos e não eletrônicos, quando as parametrizações indicarem essa opção. A geração é feita quando há valores de retenções dos impostos CSRF/IRRF/INSS.
Parametrizações para gerar a guia:
- Primeiramente é necessário definir quando será gerada a guia de imposto a recolher;
- Em Cadastros > Impostos > Perfil tributário, selecione a opção Ações > Parametrizar Operações/Impostos;
- Na guia correspondente ao imposto Retenções, configure a operação de retenção CSRF, IRRF ou INSS e defina no campo Gerar guia de recolhimento por documento se para aquela parametrização, é gerada guia de imposto a recolher;
- Definidos quais impostos terão a guia gerada, acesse Cadastros > Impostos > Guias de recolhimento > Parametrizações e configure a geração de guia para os impostos;
- No campo Imposto informe se a geração da guia se aplica ao imposto CSRF/IRRF/INSS;
- Em Código de arrecadação, insira a informação de acordo com a tabela disponível pela Receita Federal;
- O campo Versão do XML deve estar parametrizado como Não gera.
Não esqueça de parametrizar as informações para gerar o título no contas a pagar no financeiro.
A guia de recolhimento de impostos federais não é integrada ao portal de GNRE, uma vez que esse documento é somente para controles fiscais internos e integrados ao Financeiro da empresa. Com as devidas parametrizações informadas, após o lançamento da nota, o sistema gera a guia.
Depois de gerada, ela fica disponível para consulta na tela Cadastros> Impostos > Guias de recolhimento > Guias de recolhimento. Durante a geração, o sistema faz algumas consistências de informações dos documentos e de parametrizações do sistema.
A primeira verificação é sobre as informações da nota, e caso alguma esteja faltando, o erro é gravado permitindo assim, ajustar e reprocessar a guia. O proximo passo é a busca das parametrizações com base nas informações da nota.
Como funciona o cálculo da retenção para itens de produto nos pedidos e notas fiscais de compras e vendas
Quando a retenção esta parametrizada pelo regime de competência, o calculo para itens de produto funciona da mesma forma que para itens de serviço. A retenção é calculada no momento da emissão ou recebimento da nota fiscal.
Todas as regras já documentadas para o regime de caixa em itens de serviço se aplicam igualmente para itens de produto.
Exemplo de calculo por regime de competência para itens de produto:
Uma nota fiscal de venda de autopeças com os seguintes dados:
- Valor Bruto da NF: R$ 2.213,12
Itens de produto sujeitos a retenção com as seguintes bases:
- PIS Retido: 1.930,00 x 0,10% = R$ 1,93
- COFINS Retido: 1.933,00 x 0,50% = R$ 9,67
- Total Retido: R$ 11,60
- Valor Liquido da NF (título a receber): R$ 2.201,52
O valor retido (R$ 11,60) e descontado do título porque o regime e por competência e esta parametrizado para descontar a retenção do documento fiscal. Quando o regime for caixa, o titulo e gerado pelo valor bruto e a retenção ocorre no momento do pagamento ou recebimento.
A base de calculo da retenção pode ser diferente do valor total do item, pois pode haver deduções ou composições específicas parametrizadas na base de cálculo que alteram esse valor.
Como funciona a retenção de produto no processo de devolução
Quando ocorre a devolução de uma compra cujo produto teve retenção calculada por competência, os impostos retidos herdados da nota fiscal de entrada são mantidos e propagados para a nota fiscal de saída (devolução). O sistema garante que os valores retidos sejam tratados corretamente no processo de devolução, mantendo a consistência fiscal entre a nota original e a nota de devolução.
Quando a retenção foi parametrizada pelo regime de caixa, a devolução segue o fluxo padrão de estorno financeiro. Como a retenção ocorre na baixa do título e não no documento fiscal, não há valores retidos no documento a serem propagados para a nota de devolução.
Por regime de Caixa
Para quais impostos é possível calcular a retenção por regime de caixa
É possível calcular a retenção por regime de caixa para os seguintes impostos:
- CSRF
- PIS
- COFINS
- CSLL
- IRRF
- ISS
Como parametrizar as retenções nos pedidos de compra/venda e nota fiscal de entrada/saída
Por padrão, quando o cálculo da retenção ocorre pelo regime de caixa não haverá calculo de impostos retidos nos documentos.
Mas se o parâmetro Prévia de retenção por regime de caixa no documento fiscal, na especialização Fiscal do cadastro da filial (Cadastros > Filiais), estiver preenchido com Sim, é feito um cálculo do valor da retenção com base nas informações da nota fiscal. Porém, esse valor será um valor aproximado e meramente informativo, visto que o cálculo efetivo ocorrerá somente na baixa do título vinculado ao documento fiscal.
Como parametrizar as retenções para que sejam calculadas nas baixas dos títulos do contas a receber que estejam vinculados a uma nota fiscal de venda
Para parametrizar as retenções sejam calculadas nas baixas dos títulos do contas a receber, siga os passos abaixo:
- Verifique se as parametrizações iniciais foram feitas.
- Cadastre as bases de cálculo para retenção em Cadastros > Impostos > Composição de base de cálculo. Clique em Adicionar, informe a fórmula para compor a base de cálculo e salve o cadastro.
- Cadastre ou selecione um perfil tributário já cadastrado para incluir as parametrizações de cálculo da retenção. Acesse a tela em Cadastros > Impostos > Perfil tributário e clique em Adicionar para cadastrar um novo perfil de tributação e clique em Ações > Parametrizar impostos para informar as parametrizações de retenções em um perfil tributário já cadastrado.
- Para parametrizar as retenções clique na respectiva guia e clique em Adicionar. Preencha os campos do cadastro da seguinte forma:
- Tipo de operação: indique se essa parametrização deve ser aplicada somente para operações de saída ou também pode ser aplicada a operações de entradas, nesse caso selecione a opção ambas.
- Operação: indique qual operação se aplica a regra tributária que está sendo parametrizada.
Para que a retenção seja calculada na baixa do título no contas a receber indique a operação que foi utilizada na emissão da nota fiscal de saída. Por exemplo, se na nota fiscal de saída for informada a CFOP 6933 o código da operação irá corresponder as últimas três posições da CFOP 933.
Também é possível indicar a operação agrupadora para essa operação fiscal. Por exemplo, a operação 900 é a operação agrupadora das operações 901, 902, 903, 933.... Nesse caso todas as operações abaixo da operação 900 serão calculadas com a mesma tributação.
- Informe a vigência inicial. Como normalmente não é possível definir a validade daquela regra tributária, deixe em branco o campo vigência final.
- No campo Regime de controle de retenção informe a opção caixa.
- Preencha as informações de retenção para o cálculo ser realizado corretamente.
- As informações dos parâmetros específicos devem ser preenchidas para indicar um grupo de serviços ou participante ou se para algum serviço e participante. Além do serviço é possível informar LC 116/2003 ou NBS.
Como parametrizar as retenções para que sejam calculadas nas baixas dos títulos do contas a pagar que estejam vinculados a uma nota fiscal de compra
Para parametrizar as retenções sejam calculadas nas baixas dos títulos do contas a pagar, siga os passos abaixo:
- Verifique se as parametrizações iniciais foram feitas.
- Cadastre as bases de cálculo para retenção em Cadastros > Impostos > Composição de base de cálculo. Clique em Adicionar, informe a fórmula para compor a base de cálculo e salve o cadastro.
- Cadastre ou selecione um perfil tributário já cadastrado para incluir as parametrizações de cálculo da retenção. Acesse a tela em Cadastros > Impostos > Perfil tributário e clique em Adicionar para cadastrar um novo perfil de tributação e clique em Ações > Parametrizar impostos para informar as parametrizações de retenções em um perfil tributário já cadastrado.
- Para parametrizar as retenções clique na respectiva guia e clique em Adicionar. Preencha os campos do cadastro da seguinte forma:
- Tipo de operação: indique se essa parametrização deve ser aplicada somente para operações de entrada ou também pode ser aplicada a operações de saídas, nesse caso selecione a opção ambas.
- Operação: indique qual operação se aplica a regra tributária que está sendo parametrizada.
Para que a retenção seja calculada na baixa do título no contas a pagar indique a operação que foi utilizada na escrituração da nota fiscal de entrada. Por exemplo, se na nota fiscal de entrada for informada a CFOP 2933 o código da operação irá corresponder as últimas três posições da CFOP 933.
Também é possível indicar a operação agrupadora para essa operação fiscal. Por exemplo, a operação 900 é a operação agrupadora das operações 901, 902, 903, 933.... Nesse caso todas as operações abaixo da operação 900 serão calculadas com a mesma tributação.
- Informe a vigência inicial. Como normalmente não é possível definir a validade daquela regra tributária, deixe em branco o campo vigência final.
- No campo Regime de controle de retenção informe a opção caixa.
- Preencha as informações de retenção para o cálculo ser realizado corretamente.
- As informações dos parâmetros específicos devem ser preenchidas para indicar um grupo de serviços ou participante ou se para algum serviço e participante. Além do serviço é possível informar LC 116/2003 ou NBS.
Como parametrizar as retenções para que sejam calculadas nas baixas dos títulos do contas a pagar ou contas a receber que não estejam vinculados a nota fiscal
A forma de parametrização é muito semelhante a forma utilizada quando parametrizado o cálculo da retenção por regime de caixa de títulos que possuem vínculo com nota fiscal.
O que muda de uma parametrização para outra são os seguintes pontos:
- Operação: informar a transação de baixa utilizada no financeiro;
- Base de cálculo: nesse caso a composição da base de cálculo deve utilizar variáveis do financeiro (vMovFin, vBaseAntecipadaFin, vCorrecaoFin, vDscFin, vJurosFin, vMultaFin, vOutrosAcrescimosFin, vOutrosDescontosFin). Exemplo: RETENCAO-02 = vMovFin - vDscFin - vBaseAntecipadaFin
- Nesse caso é importante que seja informado o participante na parametrização para garantir que o sistema irá calcular retenção para o participante informado na parametrização.
- Os campos Serviço, Lei Complementar 116/2003 e NBS não devem ser informados nesse tipo de parametrização, porque não existe essa informação no título.
Como funciona o cálculo da retenção nas baixas do contas a pagar quando possui uma nota fiscal de compra vinculada ao título
Para realizar o cálculo o sistema verifica a parametrização mais especifica para mais genérica olhando para as informações da nota fiscal que está relacionada ao título para localizar qual parametrização deve ser utilizada no cálculo.
Por exemplo: uma aquisição com a operação 933, Serviço A e fornecedor 100 primeiro o sistema verifica se existe uma parametrização para aquela operação, serviço e Participante.
Se não existir o sistema verifica nos seguintes itens, seguindo a ordem:
- Serviço e Regime Tributário do Participante;
- NBS e Participante;
- NBS e Regime Tributário do Participante;
- LC 116/2003 e Participante;
- LC 116/2003 e Regime Tributário do Participante;
- Serviço;
- NBS;
- LC 116/2003;
- Participante;
- Regime tributário do participante;
- Operação.
Após identificar a parametrização, o sistema calcula a base de cálculo e aplica a redução de base, se existir, e multiplica pela alíquota do imposto de forma proporcional conforme o título baixado.
Cenário 1: retenção na baixa, quando existe apenas uma parcela do título da NF
NFS-e: com 1 Serviço no valor de R$ 1.100,00 e desconto de R$ 100,00
Parcela 01 com vencimento em 10/05/2020 e pagamento no prazo
Fornecedor X1
Impostos retidos:
IRRF - 1,5%
CSRF
CSLL - 1%
PIS - 0,65%
COFINS - 3%
Todas as bases estão parametrizadas para diminuir o valor do desconto.
Retenções parametrizadas com mínimo de R$ 10,00 e com controle diário.
Está parametrizado para gerar guia de recolhimento por documento, considerando como fato gerador para sugestão dos vencimentos com a opção "data de pagamento" e também está parametrizado para gerar o título no financeiro.
Retenção calculada na baixa do título em 08/05/2020 - R$ 1.000,00
IRRF:
Base R$ 1.000,00
Imposto R$ 15,00
CSRF:
Base R$ 1.000,00
Imposto R$ 46,50
Movimento no financeiro
Entrada do Título
Valor do movimento de entrada do título R$ 1.000,00.
Baixa do Título
1 movimento de baixa com o valor líquido do título já descontando as retenções, igual a R$ 938,50.
O valor do movimento será o valor baixado de R$ 1.000,00.
O total de impostos retidos no movimento do título será de R$ 61,50.
Valor liquido = fórmula original - total de impostos
2 movimentos na tesouraria relacionados ao pagamento do título
Movimento a crédito do recebimento no valor de R$ 1.000,00.
Movimento a débito dos impostos no valor de R$ 61,50.
Nesse cenário, como está parametrizado para gerar o título no financeiro, também deverá ser gerado o título do imposto, que deve ser gerado dentro do mesmo lote de baixa mantendo o comportamento dos títulos gerados no processo da GNRE.
O movimento de entrada do título do imposto deverá receber o mesmo fato contábil do movimento de baixa do título (pagamento da NF).
Já o movimento de baixa desse título deverá receber um novo número de fato contábil.
Importante
O título gerado a partir de uma guia de imposto não pode ser excluído manualmente pelo usuário. Essa consistência é necessária para garantir a integridade das informações.
Esse título é excluído somente a partir da exclusão da guia de imposto.
Guia de recolhimento
Deverá gerar duas guias de recolhimento, uma para o IRRF no valor de R$ 15,00 e outra para o CSRF no valor de R$ 46,50, quando houver paranetrização da GUIA de recolhimento.
Cenário 2: retenção na baixa, quando a NF possui produto e serviço e várias parcelas no Financeiro
Valor NFe = R$ 15.590,00 sem desconto de retenção, considerando que está parametrizado para exibir a retenção na NF.
Com 1 produto no valor de R$ 5.590,00
Com 1 Serviço no valor de R$ 10.100,00 e desconto de R$ 100,00
Fornecedor X3
Retenção
IRRF:
Base - 10.000,00
Valor - 150,00
ISS:
Base - 10.100,00
Valor - 505,00
Impostos retidos:
IRRF - 1,5%, parametrizado para diminuir valor de desconto da NF.
ISS - 5%, parametrizado para não diminuir valor de desconto da NF.
Retenções parametrizadas com mínimo de R$ 10,00 e com controle diário.
Está parametrizado para gerar guia de recolhimento por documento, considerando como fato gerador para sugestão dos vencimentos com a opção "data de pagamento" e também está parametrizado para gerar o título lá no financeiro.
Parcela 01 com vencimento em 10/03/2020 - R$ 3.118,00
Proporcionalização
((3.118,00/15.590,00) * 100 = 20%)
Parcela 02 com vencimento em 10/04/2020 - R$ 3.118,00
Proporcionalização
((3.118,00/15.590,00) * 100 = 20%)
Parcela 03 com vencimento em 10/05/2020 - R$ 3.118,00
Proporcionalização
((3.118,00/15.590,00) * 100 = 20%)
Parcela 04 com vencimento em 10/06/2020 - R$ 3.118,00
Proporcionalização
((3.118,00/15.590,00) * 100 = 20%)
Parcela 05 com vencimento em 10/07/2020 - R$ 3.118,00
Proporcionalização
((3.118,00/15.590,00) * 100 = 20%)
Retenção calculada na baixa do título 01 em 10/03/2020 com o seguinte cálculo de retenção
Proporcionalização
10.100,00 * 20% = 2.020,00
100,00* 20% = 20,00
IRRF
Base R$ 2.000,00
Imposto R$ 30,00
ISS
Base R$ 2.020,00
Imposto R$ 101,00
Retenção calculada na baixa do título 02 em 10/04/2020 com o seguinte cálculo de retenção
Proporcionalização
10.100,00 * 20% = 2.020,00
100,00* 20% = 20,00
IRRF
Base R$ 2.000,00
Imposto R$ 30,00
ISS
Base R$ 2.020,00
Imposto R$ 101,00
Retenção calculada na baixa do título 03 em 10/05/2020 com o seguinte cálculo de retenção:
Proporcionalização
10.100,00 * 20% = 2.020,00
100,00* 20% = 20,00
IRRF
Base R$ 2.000,00
Imposto R$ 30,00
ISS
Base R$ 2.020,00
Imposto R$ 101,00
Retenção calculada na baixa do título 04 em 10/06/2020 com o seguinte cálculo de retenção:
Proporcionalização
10.100,00 * 20% = 2.020,00
100,00* 20% = 20,00
IRRF
Base R$ 2.000,00
Imposto R$ 30,00
ISS
Base R$ 2.020,00
Imposto R$ 101,00
Retenção calculada na baixa do título 05 em 10/06/2020 com o seguinte cálculo de retenção:
Proporcionalização
10.100,00 * 20% = 2.020,00
100,00* 20% = 20,00
IRRF
Base R$ 2.000,00
Imposto R$ 30,00
ISS
Base R$ 2.020,00
Imposto R$ 101,00
Deverá gerar várias guias de recolhimento
Pagamento da 1ª parcela
IRRF - R$ 30,00
ISS - R$ 101,00
Pagamento da 2ª parcela
IRRF - R$ 30,00
ISS - R$ 101,00
Pagamento da 3ª parcela
IRRF - R$ 30,00
ISS - R$ 101,00
Pagamento da 4ª parcela
IRRF - R$ 30,00
ISS - R$ 101,00
Pagamento da 5ª parcela
IRRF - R$ 30,00
ISS - R$ 101,00
Para esse cenário cada guia de recolhimento deve receber o mesmo fato contábil do movimento de baixa do título.
Movimento no financeiro - para cada uma das 5 parcela
Entrada dos Títulos
Valor do movimento de entrada do título R$ 3.118,00.
Baixas dos Títulos
1 movimento de baixa com o valor líquido dos títulos já descontando as retenções, igual a R$ 2.987,00.
O valor do movimento será o valor baixado de R$ 3.118,00.
O total de impostos retidos no movimento do título será de R$ 131,00.
Valor liquido = fórmula original - total de impostos
2 movimentos na tesouraria relacionados ao pagamento dos títulos
Movimento a crédito do recebimento no valor de R$ 3.118,00
Movimento a débito dos impostos no valor de R$ 131,00
Neste cenário, como está parametrizado para gerar o título no financeiro, também deverá ser gerado o título do imposto, que deve ser gerado dentro do mesmo lote de baixa mantendo o comportamento dos títulos gerados no processo da GNRE.
O movimento de entrada do título do imposto deverá receber o mesmo fato contábil do movimento de baixa do título (pagamento da NF).
Já o movimento de baixa desse título deverá receber um novo número de fato contábil.
Cenário 3: retenção na baixa, quando alguns impostos foram por regime de competência e outros por regime de caixa
O usuário fez uma compra em 01/05/2020, com as seguintes condições:
NFS-e: com 1 Serviço no valor de R$ 1.100,00 e desconto de R$ 100,00
Fornecedor X6
Impostos retidos por regime de competência
IRRF - 1,5%, parametrizado para diminuir valor de desconto da base e está parametrizado para diminuir a retenção do valor do item.
INSS - 11%, parametrizado para diminuir valor de desconto da base e está parametrizado para diminuir a retenção do valor do item.
ISS - 5%, parametrizado para não diminuir valor de desconto da base e está parametrizado para diminuir a retenção do valor do item.
Retenções parametrizadas com mínimo de R$ 10,00 e com controle diário.
Impostos retidos por regime de caixa
CSRF
CSLL - 1%, parametrizado para diminuir valor de desconto da base
PIS - 0,65%, parametrizado para diminuir valor de desconto da base
COFINS - 3%, parametrizado para diminuir valor de desconto da base
Retenções parametrizadas com mínimo de R$ 10,00 e com controle diário
Observação
O valor dos desconto das retenções calculadas pelo regime de competência não devem ser diminuídas da base de cálculo dos impostos recolhidos por regime de caixa.
Está parametrizado para gerar guia de recolhimento por documento, considerando como fato gerador para sugestão dos vencimentos com a opção Data de pagamento para os impostos regime de caixa, Último dia mês data entrada para impostos regime competência e também está parametrizado para gerar o título no financeiro.
Parcela 01 com vencimento em 10/07/2020 - R$ 820,00 e pagamento no prazo.
Pagamento em 10/07/2020 - R$ 820,00
Valor NFS-e = R$ 820,00
Retenção IRRF
Base R$ 1.000,00
Imposto R$ 15,00
INSS
Base R$ 1.000,00
Imposto R$ 110,00
ISS
Base R$ 1.100,00
Imposto R$ 55,00
Retenção baixa do título 01 em 10/07/2020
CSRF
Base R$ 1000,00
Imposto R$ 46,50
Guia de recolhimento
Como está parametrizado para gerar a guia de recolhimento por documento, para esse cenário o sistema deverá gerar várias guias de recolhimento:
Guias geradas a partir da nota fiscal
IRRF - R$ 15,00
ISS - R$ 55,00
INSS - R$ 110,00
Para esse cenário cada guia de recolhimento deve receber o mesmo fato contábil da nota fiscal de compra.
Pagamento da 1ª parcela
CSRF - R$ 46,50
Para esse cenário cada guia de recolhimento deve receber o mesmo fato contábil do movimento de baixa do título.
Movimento no financeiro
Entrada dos Títulos
Valor do movimento de entrada do título R$ 820,00.
Baixas dos Títulos
1 movimento de baixa com o valor líquido dos títulos já descontando as retenções, igual a R$ 774,40.
O valor do movimento será o valor baixado de R$ 820,00.
O total de impostos retidos no movimento do título será de R$ 45,60.
Valor liquido = fórmula original - total de impostos
2 movimentos na tesouraria relacionados ao pagamento dos títulos
Movimento a crédito do recebimento no valor de R$ 820,00
Movimento a débito dos impostos no valor de R$ 45,60 (CSRF)
Nesse cenário, como está parametrizado para gerar o título no financeiro, também deverá ser gerado o título do imposto, que deve ser gerado dentro do mesmo lote de baixa mantendo o comportamento dos títulos gerados no processo da GNRE.
O movimento de entrada do título do imposto deverá receber o mesmo fato contábil do movimento de baixa do título (pagamento da NF).
Já o movimento de baixa desse título deverá receber um novo número de fato contábil.
Como funciona o cálculo da retenção nas baixas do contas a receber quando possui uma nota fiscal de venda vinculada ao título
Para realizar o cálculo o sistema verifica a parametrização mais especifica para mais genérica olhando para as informações da nota fiscal que está relacionada ao título para localizar qual parametrização deve ser utilizada no cálculo.
Por exemplo: uma venda com a operação 933, Serviço B e cliente 10 primeiro o sistema verifica se existe uma parametrização para aquela operação, serviço e Participante.
Se não existir o sistema verifica nos seguintes itens, seguindo a ordem:
- Serviço e Regime Tributário do Participante;
- NBS e Participante;
- NBS e Regime Tributário do Participante;
- LC 116/2003 e Participante;
- LC 116/2003 e Regime Tributário do Participante;
- Serviço;
- NBS;
- LC 116/2003;
- Participante;
- Regime tributário do participante;
- Operação.
Após identificar a parametrização, o sistema calcula a base de cálculo e aplica a redução de base, se existir, e multiplica pela alíquota do imposto de forma proporcional conforme o título baixado.
Cenário 1: retenção na baixa, quando existe apenas uma parcela do título da NF
NFS-e em 01/05/2020: com 1 Serviço no valor de R$ 1.100,00 e desconto de R$ 100,00, valor líquido da NF R$ 1.000,00 (sem desconto de retenção, considerando que está parametrizado para não exibir a retenção na NF).
Títulos gerados:
- Parcela 01 com vencimento em 10/05/2020 e recebimento no prazo.
- Cliente X1.
Impostos retidos:
- IRRF - 1,5%
- CSRF
- CSLL - 1%
- PIS - 0,65%
- COFINS - 3%
Todas as bases estão parametrizadas para diminuir o valor do desconto, retenções parametrizadas com mínimo de R$ 10,00 e com controle diário.
Cálculo da retenção:
Retenção calculada na baixa do título em 08/05/2020 - R$ 1.000,00:
IRRF:
Base R$ 1.000,00
Imposto R$ 15,00
CSRF:
Base R$ 1.000,00
Imposto R$ 46,50
Movimentos no financeiro:
Valor do movimento de entrada do título R$ 1.000,00.
Baixa do Título no Contas a Receber:
1 movimento de baixa com o valor líquido do título já descontando as retenções, igual a R$ 938,50.
O valor do movimento será o valor baixado de R$ 1.000,00.
O total de impostos retidos no movimento do título será de R$ 61,50.
Valor liquido = fórmula original - total de impostos
Movimentos Tesouraria:
2 movimentos na tesouraria relacionados ao pagamento do título
Movimento a crédito do recebimento no valor de R$ 1.000,00.
Movimento a débito dos impostos no valor de R$ 61,50.
Cenário 2: retenção na baixa, quando a NF possui produto e serviço e várias parcelas no Financeiro
O usuário fez uma venda em 01/02/2020, com as seguintes condições:
- Valor NFe = R$ 15.590,00 sem desconto de retenção CSRF, considerando que está parametrizado para exibir a retenção na NF.
- Com 1 produto no valor de R$ 5.590,00.
- Com 1 Serviço no valor de R$ 10.100,00 e desconto de R$ 100,00.
Retenção
IRRF:
Base - 10.000,00
Valor - 150,00
ISS:
Base - 10.100,00
Valor - 505,00
Cliente X3
Impostos retidos:
- IRRF - 1,5%, parametrizado para diminuir valor de desconto da NF.
- ISS - 5%, parametrizado para não diminuir valor de desconto da NF.
Retenções parametrizadas com mínimo de R$ 10,00 e com controle diário:
Parcela 01 com vencimento em 10/03/2020 - R$ 3.118,00:
Proporcionalização:
((3.118,00/15.590,00) * 100 = 20%)
Parcela 02 com vencimento em 10/04/2020 - R$ 3.118,00:
Proporcionalização:
((3.118,00/15.590,00) * 100 = 20%)
Parcela 03 com vencimento em 10/05/2020 - R$ 3.118,00:
Proporcionalização:
((3.118,00/15.590,00) * 100 = 20%)
Parcela 04 com vencimento em 10/06/2020 - R$ 3.118,00:
Proporcionalização:
((3.118,00/15.590,00) * 100 = 20%)
Parcela 05 com vencimento em 10/07/2020 - R$ 3.118,00:
Proporcionalização:
((3.118,00/15.590,00) * 100 = 20%)
Cálculo da retenção
Retenção calculada na baixa do título 01 em 10/03/2020 com o seguinte cálculo de retenção:
Proporcionalização
10.100,00 * 20% = 2.020,00
100,00* 20% = 20,00
IRRF:
Base R$ 2.000,00
Imposto R$ 30,00
ISS:
Base R$ 2.020,00
Imposto R$ 101,00
Retenção calculada na baixa do título 02 em 10/04/2020 com o seguinte cálculo de retenção:
Proporcionalização
10.100,00 * 20% = 2.020,00
100,00* 20% = 20,00
IRRF:
Base R$ 2.000,00
Imposto R$ 30,00
ISS:
Base R$ 2.020,00
Imposto R$ 101,00
Retenção calculada na baixa do título 10/05/2020 com o seguinte cálculo de retenção:
Proporcionalização
10.100,00 * 20% = 2.020,00
100,00* 20% = 20,00
IRRF:
Base R$ 2.000,00
Imposto R$ 30,00
ISS:
Base R$ 2.020,00
Imposto R$ 101,00
Retenção calculada na baixa do título 04 em 10/06/2020 com o seguinte cálculo de retenção:
Proporcionalização
10.100,00 * 20% = 2.020,00
100,00* 20% = 20,00
IRRF:
Base R$ 2.000,00
Imposto R$ 30,00
ISS:
Base R$ 2.020,00
Imposto R$ 101,00
Retenção calculada na baixa do título 05 em 10/07/2020 com o seguinte cálculo de retenção:
Proporcionalização
10.100,00 * 20% = 2.020,00
100,00* 20% = 20,00
IRRF:
Base R$ 2.000,00
Imposto R$ 30,00
ISS:
Base R$ 2.020,00
Imposto R$ 101,00
Importante
A regra da proporcionalização é aplicada para apurar um valor de base de cálculo das retenções pelo regime de caixa baseado no valor do título líquido, ou seja, é feita uma somatória dos valores dos títulos e dividido pelo valor de cada título resultando no percentual que será aplicado sobre o valor da base do imposto que consta na NF.
Vale destacar que a somatória de todas as bases dos retidos pelo caixa serão totalizadas de acordo com a base que consta no documento fiscal.
Movimentos no financeiro - para cada uma das 5 parcela
Valor do movimento de entrada do título R$ 3.118,00.
Baixas dos Títulos no Contas a Receber
1 movimento de baixa com o valor líquido dos títulos já descontando as retenções, igual a R$ 2.987,00.
O valor do movimento será o valor baixado de R$ 3.118,00.
O total de impostos retidos no movimento do título será de R$ 131,00.
Valor liquido = fórmula original - total de impostos
Movimentos Tesouraria:
2 movimentos na tesouraria relacionados ao pagamento dos títulos.
Movimento a crédito do recebimento no valor de R$ 3.118,00.
Movimento a débito dos impostos no valor de R$ 131,00.
Cenário 3: retenção na baixa, quando alguns impostos foram por regime de competência e outros por regime de caixa
Valor NFS-e = R$ 820,00
IRRF:
Base R$ 1.000,00
Imposto R$ 15,00
INSS:
Base R$ 1.000,00
Imposto R$ 110,00
ISS:
Base R$ 1.100,00
Imposto R$ 55,00
O usuário fez uma venda em 01/05/2020, com as seguintes condições:
NFS-e: com 1 Serviço no valor de R$ 1.100,00 e desconto de R$ 100,00.
Cliente X6.
Impostos retidos por regime de competência:
IRRF - 1,5%, parametrizado para diminuir valor de desconto da base e está parametrizado para diminuir a retenção do valor do item.
INSS - 11%, parametrizado para diminuir valor de desconto da base e está parametrizado para diminuir a retenção do valor do item.
ISS - 5%, parametrizado para não diminuir valor de desconto da base e está parametrizado para diminuir a retenção do valor do item.
Retenções parametrizadas com mínimo de R$ 10,00 e com controle diário.
Impostos retidos por regime de caixa:
CSRF:
CSLL - 1%, parametrizado para diminuir valor de desconto da base.
PIS - 0,65%, parametrizado para diminuir valor de desconto da base.
COFINS - 3%, parametrizado para diminuir valor de desconto da base.
Retenções parametrizadas com mínimo de R$ 10,00 e com controle diário.
Observação
O valor dos descontos das retenções calculadas pelo regime de competência não deve ser diminuído da base de cálculo dos impostos recolhidos por regime de caixa.
Parcela 01 com vencimento em 10/07/2020 - R$ 820,00 e recebimentos no prazo.
Recebimento em 10/07/2020 - R$ 820,00.
Retenção baixa do título 01 em 10/07/2020:
CSRF:
Base R$ 1.000,00
Imposto R$ 45,60
Movimentos no financeiro:
Entrada dos Títulos Contas a Receber.
Valor do movimento de entrada do título R$ 820,00.
Baixas dos Títulos Contas a Receber
1 movimento de baixa com o valor líquido dos títulos já descontando as retenções, igual a R$ 774,40.
O valor do movimento será o valor baixado de R$ 820,00.
O total de impostos retidos no movimento do título será de R$ 45,60.
Valor liquido = fórmula original - total de impostos
Movimentos Tesouraria:
2 movimentos na tesouraria relacionados ao pagamento dos títulos.
Movimento a crédito do recebimento no valor de R$ 820,00.
Movimento a débito dos impostos no valor de R$ 45,60 (CSRF).
Cenário 4: retenção na baixa, com mais de um recebimento no mesmo dia do mesmo cliente e com a baixa em lote no financeiro
O usuário fez uma venda em 01/05/2020, com as seguintes condições:
NFS-e: com 1 Serviço no valor de R$ 700,00
Valor NFS-e = R$ 689,50, considerando que está parametrizado para não exibir a retenção caixa na NF.
Retenção IRRF:
Base R$ 700,00
Imposto R$ 10,50
Cliente X7
Impostos retidos por regime de competência:
IRRF - 1,5%, parametrizado para diminuir a retenção do valor do item.
Retenções parametrizadas com mínimo de R$ 10,00 e com controle diário.
Impostos retidos por regime de caixa:
CSRF:
CSLL - 1%, parametrizado para diminuir valor de desconto da base
PIS - 0,65%, parametrizado para diminuir valor de desconto da base
COFINS - 3%, parametrizado para diminuir valor de desconto da base
Retenções parametrizadas com mínimo de R$ 10,00 e com controle diário
Observação
O valor dos descontos das retenções calculadas pelo regime de competência não deve ser diminuído da base de cálculo dos impostos recolhidos por regime de caixa.
Parcela 01 com vencimento em 10/06/2020 - R$ 172,37 e recebimento no prazo.
Recebimento em 10/06/2020 - R$ 172,37.
Proporcionalização
((172,37/689,50) * 100 = 25%)
Parcela 02 com vencimento em 10/07/2020 - R$ 172,37 e recebimento antecipado 10/06/2020
Recebimento em 10/06/2020 - R$ 172,37
Proporcionalização
((172,37/689,50) * 100 = 25%)
Parcela 03 com vencimento em 10/08/2020 - R$ 172,37 e recebimento no prazo
Recebimento em 10/06/2020 - R$ 172,37
Proporcionalização
((172,37/689,50) * 100 = 25%)
Parcela 04 com vencimento em 10/09/2020 - R$ 172,39 e recebimento no prazo
Recebimento em 10/06/2020 - R$ 172,39
Proporcionalização
((172,39/689,50) * 100 = 25%)
Importante
A regra da proporcionalização é aplicada para apurar um valor de base de cálculo das retenções pelo regime de caixa baseado no valor do título líquido. Vale destacar que a somatória de todas as bases dos retidos pelo caixa serão totalizadas de acordo com a base que consta no documento fiscal.
Cálculo da retenção
Como no dia 10/06 foram baixados no mesmo lote de forma agrupada o título 01 e 02, nesse caso, os movimentos deverão ser sequenciados no motor de cálculo para que o primeiro movimento calculado grave as informações na estrutura de controle de saldo e próximo movimento que já venha na sequência e consuma o valor que está na estrutura de saldos.
Retenção calculada na baixa do título 01 em 10/06/2020:
Proporcionalização
700,00 * 25 % = 175,00
CSRF
Base R$ 0,00 (175,00)
Imposto R$ 0,00 (8,14)
Informação armazenada na estrutura de saldo.
Retenção calculada na liquidação do título 02 em 10/06/2020:
Proporcionalização
700,00 * 25 % = 175,00
CSRF
Base R$ 350,00 (175,00 + 175,00)
Imposto R$ 16,28 (8,14 + 8,14)
Retenção calculada na baixa do título 03 em 10/08/2020:
Proporcionalização
700,00 * 25 % = 175,00
CSRF
Base R$ 0,00 (175,00)
Imposto R$ 0,00 (8,14)
Informação armazenada na estrutura de saldo
Retenção calculada na baixa do título 04 em 10/09/2020:
Proporcionalização
700,00 * 25 % = 175,00
CSRF
Base R$ 0,00 (175,00)
Imposto R$ 0,00 (8,14)
Informação armazenada na estrutura de saldo.
Movimentos no financeiro
Entrada dos Títulos no Contas a Receber:
Valor do movimento de entrada do título R$ 172,37.
Baixas dos Títulos no Contas a Receber:
Relacionados as parcelas 01, 03 e 04 (no momento da baixa destes títulos o imposto calculado não passou do limite diário de R$ 10,00).
1 movimento de baixa com o valor líquido dos títulos, sem desconto de retenções, igual a R$ 172,37.
O valor do movimento será o valor baixado de R$ 172,37.
Movimentos no financeiro
1 movimento na tesouraria relacionado ao pagamento dos títulos.
Movimento a crédito do recebimento no valor de R$ 172,37.
Baixa do Título relacionado a parcela 02 (no momento da baixa deste título, o limite de retenção diário de R$ 10,00 foi ultrapassado).
1 movimento de baixa com o valor líquido do título considerando o valor total retido no dia 10/06/2020, igual a R$ 156,09.
O valor do movimento será o valor baixado de R$ 172,37.
O total de impostos retidos no movimento do título será de R$ 16,28 (total to limite de retenção de duas parcelas pagas no mesmo dia que retiveram R$ 8,14 cada, e que somadas passaram do valor diário parametrizado de R$ 10,00).
Valor liquido = fórmula original - total de impostos.
2 movimentos na tesouraria relacionados ao pagamento do título
Movimento a crédito do recebimento no valor de R$ 172,37.
Movimento a débito dos impostos no valor de R$ 16,28 (CSRF).
Como funciona o cálculo da retenção nas baixas do contas a receber ou a pagar quando não possui uma nota fiscal vinculada ao título
Para realizar o cálculo o sistema verifica a parametrização mais especifica para mais genérica olhando para as informações do título para localizar qual parametrização deve ser utilizada no cálculo.
Por exemplo: um título contas a receber que será baixado com a transação 90350 e cliente 110 primeiro o sistema verifica se existe uma parametrização para aquela operação e Participante.
Se não existir o sistema verifica nos seguintes itens, seguindo a ordem:
- Regime tributário do participante;
- Operação.
Após identificar a parametrização, o sistema calcula a base de cálculo e aplica a redução de base, se existir, e multiplica pela alíquota do imposto de forma proporcional conforme o título baixado.
Como funciona o cálculo das retenções na baixa (recebimento) do título substituído do contas a receber quando possui uma nota fiscal de venda vinculada ao título
Os títulos substituídos são baixados por substituição e não calculam retenção nessa operação.
Os novos títulos (substitutos), lançados pela operação de substituição calculam retenção na baixa (recebimento). Para realizar o cálculo da retenção no recebimento de títulos gerados por substituição o sistema verifica a parametrização utilizada na nota fiscal que está relacionada ao título original (substituto).
Para parametrizar a retenção para títulos lançados por nota fiscal de venda consulte Como parametrizar as retenções para que sejam calculadas nas baixas dos títulos do contas a receber que estejam vinculados a uma nota fiscal de venda.
Por exemplo: título 101-001 vinculado à nota fiscal 101 com a operação 933. Ao baixar esse título, o sistema utiliza a parametrização da nota (933) para realizar o cálculo das retenções.
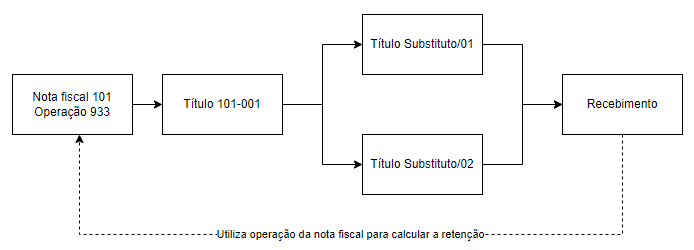
Ao realizar a substituição de títulos vinculados por nota fiscal (neste exemplo, o título 101-001), o sistema transporta para os novos títulos (Substituto/01 e Substituto/02) a base de cálculo da nota fiscal, proporcional de acordo com o valor de cada título substituto para que seja calculado o imposto conforme o documento fiscal.
Exemplo
Valor da nota fiscal: 985,00
Base de cálculo das retenções: 1.000,00
Título original substituído por dois títulos no valor de 500,00 e 485,00 respectivamente.
Novo título “Substituto/01”
Valor do título: 500,00
Base de cálculo: 507,61
Novo título “Substituto/02”
Valor do título: 485,00
Base de cálculo: 492,39
Nota
Não é possível calcular a retenção de títulos substituídos originados de notas fiscais com operações diferentes, por isso é vetada a substituição de títulos de notas fiscais com operações diferentes.
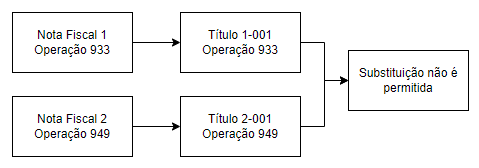
Cenário 1: título gerado via nota fiscal onde a retenção IRRF e ISS são por regime de competência e CSRF por regime de caixa, e que houve no financeiro uma substituição do título da nota
Nota Fiscal de Saída
NF serviço 39 R$ 10.000,00 – 24/05
IRRF: 150,00
ISS: 500
Líquido: 9.350,00
Contas a Receber
Título 39A R$ 9.350,00 – vencimento 24/05
No dia 25/05 realizada a baixa por substituição gerando o título substituto 40/01 no valor R$ 9.350,00
No dia 25/05 realizada a baixa por recebimento normal do título 40/01, retenção CSRF ocorrerá na baixa.
(Perfil Tributário a transação 90350 foi configurada para retenção caixa do CSRF).
Base de cálculo retenções: R$ 10.000,00 (conforme documento fiscal)
PIS 0,65% = 65,00
COFINS 3,00% = 300,00
CSLL 1% = 100,00
Valor líquido do título à receber = 8.885,00 (9350 – 65 – 300 – 100)
Movimentos Financeiros
Contas a Receber valor líquido = 8.885,00 (O valor movimento 9.350,00 – 465,00 CSRF retidos)
Tesouraria Crédito = 9.350,00
Tesouraria Débito = 465,00 (retenções ocorridas na baixa)
Importante
As retenções são gravadas no movimento da baixa do contas a receber para fins de consulta e visualização dos valores retidos ocorridos por regime de caixa. Os movimentos da Tesouraria são gerados separados para facilitar a contabilização futura e conferência dos valores das retenções.
Cenário 2: com duas notas fiscais de saída para o mesmo cliente com retenção, onde algumas retenções são por caixa e outras por competência com substituição de título
Notas fiscais de saída
NF 1 de serviço: valor R$ 700,00
Retenção IRRF: Base R$ 700,00, valor do IRRF R$ 10,50
Líquido da NF = 689,50
Impostos retidos por regime de competência
IRRF - 1,5%, parametrizado para diminuir a retenção do valor do item já na primeira parcela.
Retenções parametrizadas com mínimo de R$ 10,00 e com controle diário.
Importante
Os valores dos descontos das retenções calculadas pelo regime de competência não devem ser diminuídos da base de cálculo dos impostos recolhidos por regime de caixa.
NF 2 de serviço: valor R$ 1.000,00
Nesta NF há dois serviços:
- Serviço A R$ 200,00 (sem retenção parametrizada)
- Serviço B R$ 800,00 (possui retenção IRRF por competência)
Retenção IRRF: Base R$ 800,00, valor do IRRF R$ 12,00
Líquido da NF = 988,00 (200 + 800 – 12)
Impostos retidos por regime de competência
IRRF - 1,5%, parametrizado para diminuir a retenção do valor do item já na primeira parcela.
Retenções parametrizadas com mínimo de R$ 10,00 e com controle diário.
Contas a Receber
NF 1 gerou as 4 parcelas:
- Parcela 01 com vencimento em 10/06 - R$ 164,50
Este título 01 foi substituído em 01/06/2020 pelo título XX1 ficando com um valor total de R$ 652,50 por pagamento em 09/06/2020
- Parcela 02 com vencimento em 10/07/2020 - R$ 175,00 e recebimento em atraso 10/08/2020 no valor de R$ 180,00 (1,00 de multa e 4 de juros)
- Parcela 03 com vencimento em 10/08/2020 - R$ 175,00
Este título 03 foi substituído em 10/08/2020 pelo título XX2 R$ 850,00 baixado por pagamento em 10/08/2020
- Parcela 04 com vencimento em 10/09/2020 - R$ 175,00
Este título 04 foi substituído em 10/08/2020 pelo título XX2 R$ 850,00 baixado por pagamento em 10/08/2020
NF 2 gerou as 2 parcelas:
- Parcela 01 com vencimento em 10/06/2020 - R$ 488,00
Este título 01 foi substituído em 01/06/2020 pelo título XX1 R$ 652,50 baixado por pagamento em 09/06/2020
- Parcela 02 com vencimento em 10/09/2020 - R$ 500,00
Este título 02 foi substituído em 10/08/2020 pelo título XX2 R$ 850,00 baixado por pagamento em 10/08/2020
Observação
Os movimentos das substituições dos títulos não geram retenções. Porém, os dados do título original são herdados para os títulos substitutos.
Retenções regime de Caixa
Retenção calculada na baixa do título substituto XX1 em 10/06/2020 no valor de R$ 652,50
CSRF
Base para Retenções: R$ 562,14 (167,00 NFS01 + 395,14 NFS02 )
PIS 0,65% = 3,66
COFINS 3,00% = 16,86
CSLL 1% = 5,62
Total Imposto R$ 26,14
Valor líquido do título à receber = 626,36 (164,50 Título 01 + 488,00 Título 01 = 652,50 - 26,14 retidos)
Movimentos Financeiro
Contas a Receber valor líquido = 626,36 (O valor movimento 652,50 – 26,14 CSRF retidos)
Tesouraria Crédito = 652,50
Tesouraria Débito = 26,14 (retenções ocorridas na baixa)
Observação
As retenções são gravadas no movimento da baixa do contas a receber para fins de consulta e visualização dos valores retidos ocorridos por regime de caixa. Os movimentos da Tesouraria são gerados separados para facilitar a contabilização futura e conferência dos valores das retenções.
Retenção calculada na baixa do título 02 em 10/08/2020 da NFS01 no valor de R$ 180,00
CSRF
Base R$ 0,00 (177,66)
Imposto R$ 0,00 (8,26)
Valor incluído na estrutura de saldos porque não atingiu o mínimo.
Valor líquido do título à receber = 180,00 (não houve retenção pois não atingiu o mínimo).
Movimentos Financeiro
Contas a Receber valor = 180,00 (não houve retenção pois não atingiu o mínimo).
Retenção calculada na baixa do título substituto XX2 em 10/08/2020 no valor de R$ 850,00
CSRF
Base R$ 937,86 (177,66 + 177,66 + 177,68 + 404,86)
Imposto R$ 43,61
- 177,66 Consumo de valor da estrutura de saldo da retenção do título 02.
Valor líquido do título a receber = 806,40 (850,00 – 43,60)
Movimentos Financeiro
Contas a Receber valor líquido = 806,40 (O valor movimento 850,00 – 43,60 CSRF retidos)
Tesouraria Crédito = 850,00
Tesouraria Débito = 43,60 (retenções ocorridas na baixa)
Importante
As retenções são gravadas no movimento da baixa do contas a receber para fins de consulta e visualização dos valores retidos ocorridos por regime de caixa. Os movimentos da Tesouraria são gerados separados para facilitar a contabilização futura e conferência dos valores das retenções.
Base legal: Decreto 9.580/18, art. 785
Poderá ocorrer diferença de 0,01 no total das retenções por regime de caixa em comparação com o valor total das retenções se fosse por regime de competência. Isso por conta das quebras de pagamentos e recebimentos entre os valores recebidos no Financeiro da empresa.
Como funciona o cálculo das retenções na baixa (recebimento) do título substituído do contas a receber quando não possui uma nota fiscal de venda vinculada ao título
Os títulos substituídos são baixados por substituição e não calculam retenção nessa operação.
Para calcular a retenção dos títulos gerados pela substituição (substitutos) o sistema verifica da parametrização mais específica para a mais genérica, olhando para as informações do título para localizar qual parametrização deve ser utilizada no cálculo.
Por exemplo: em um título contas a receber que será baixado com a transação 90350 e cliente 110, primeiro o sistema verifica se existe uma parametrização para aquela operação e Participante.
Se não existir, o sistema verifica nos seguintes itens, seguindo a ordem abaixo:
- Regime tributário do participante;
- Operação.
Após identificar a parametrização, o sistema calcula a base de cálculo e aplica a redução de base, se existir, e multiplica pela alíquota do imposto de forma proporcional conforme o título baixado.
Como funciona o cálculo das retenções na baixa (pagamento) do título substituído do contas a pagar quando possui uma nota fiscal de entrada vinculada ao título
Os títulos substituídos são baixados por substituição e não calculam retenção nessa operação.
Os novos títulos (substitutos), lançados pela operação de substituição calculam retenção na baixa (pagamento). Para realizar o cálculo da retenção no pagamento de títulos gerados por substituição o sistema verifica a parametrização utilizada na nota fiscal que está relacionada ao título original (substituto).
Para parametrizar a retenção para títulos lançados por nota fiscal de compra consulte Como parametrizar as retenções para que sejam calculadas nas baixas dos títulos do contas a pagar que estejam vinculados a uma nota fiscal de compra.
Por exemplo: título 101-001 vinculado a nota fiscal 101 com a operação 933. Ao baixar esse título, o sistema utiliza a parametrização da nota (933) para realizar o cálculo das retenções.
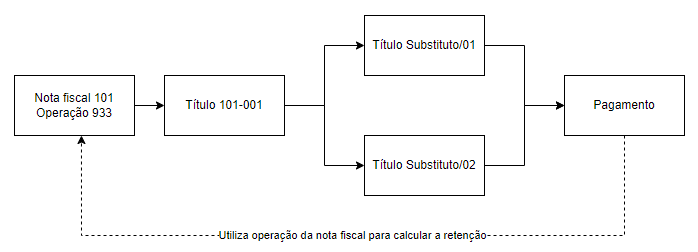
Ao realizar a substituição de títulos vinculados por nota fiscal (neste exemplo, o título 101-001), o sistema transporta para os novos títulos (Substituto/01 e Substituto/02) a base de cálculo da nota fiscal, proporcional de acordo com o valor de cada título substituto para que seja calculado o imposto conforme o documento fiscal.
Exemplo
Valor da nota fiscal: 985,00
Base de cálculo das retenções: 1.000,00
Título original substituído por dois títulos no valor de 500,00 e 485,00 respectivamente.
Novo título “Subtituto/01”
Valor do título: 500,00
Base de cálculo: 507,61
Novo título “Substituto/02”
Valor do título: 485,00
Base de cálculo: 492,39
Nota
Não é possível calcular a retenção de títulos substituídos originados de notas fiscais com operações diferentes, por isso é vetada a substituição de títulos de notas fiscais com operações diferentes.
Cenário 1: título gerado via nota fiscal onde a retenção IRRF e ISS são por regime de competência e CSRF por regime de caixa, e que houve no financeiro uma substituição do título da nota
Nota Fiscal de Entrada
NF serviço 39 R$ 10.000,00 – 24/05
IRRF: 150,00
ISS: 500
Líquido: 9.350,00
Contas a Pagar
Título 39A R$ 9.350,00 – vencimento 24/05
No dia 25/05 realizada a baixa por substituição gerando o título substituto 40/01 no valor R$ 9.350,00
No dia 25/05 realizada a baixa por pagamento normal do título 40/01, retenção CSRF ocorrerá na baixa.
(Perfil Tributário a transação 90550 foi configurada para retenção caixa do CSRF).
Base de cálculo retenções: R$ 10.000,00 (conforme documento fiscal)
PIS 0,65% = 65,00
COFINS 3,00% = 300,00
CSLL 1% = 100,00
Valor líquido do título à pagar = 8.885,00 (9350 – 65 – 300 – 100)
Movimentos Financeiro
Contas a Pagar valor líquido = 8.885,00 (O valor movimento 9.350,00 – 465,00 CSRF retidos)
Tesouraria Débito = 9.350,00
Tesouraria Crédito = 465,00 (retenções ocorridas na baixa)
Importante
As retenções são gravadas no movimento da baixa do contas a pagar para fins de consulta e visualização dos valores retidos ocorridos por regime de caixa. Os movimentos da Tesouraria são gerados separados para facilitar a contabilização futura e conferência dos valores das retenções.
Cenário 2: com duas notas fiscais de entrada para o mesmo fornecedor com retenção, onde algumas retenções são por caixa e outras por competência com substituição de título
Notas fiscais de entrada
NF 1 de serviço: valor R$ 700,00
Retenção IRRF: Base R$ 700,00, valor do IRRF R$ 10,50
Líquido da NF = 689,50
Impostos retidos por regime de competência
IRRF - 1,5%, parametrizado para diminuir a retenção do valor do item já na primeira parcela.
Retenções parametrizadas com mínimo de R$ 10,00 e com controle diário
Importante
Os valores dos descontos das retenções calculadas pelo regime de competência não devem ser diminuídos da base de cálculo dos impostos recolhidos por regime de caixa.
NF 2 de serviço: valor R$ 1.000,00
Nesta NF há dois serviços:
- Serviço A R$ 200,00 (sem retenção parametrizada)
- Serviço B R$ 800,00 (possui retenção IRRF por competência)
Retenção IRRF: Base R$ 800,00, valor do IRRF R$ 12,00
Líquido da NF = 988,00 (200 + 800 – 12)
Impostos retidos por regime de competência
IRRF - 1,5%, parametrizado para diminuir a retenção do valor do item já na primeira parcela.
Retenções parametrizadas com mínimo de R$ 10,00 e com controle diário
Contas a Pagar
NF 1 gerou as 4 parcelas:
- Parcela 01 com vencimento em 10/06 - R$ 164,50
Este título 01 foi substituído em 01/06/2020 pelo título XX1 ficando com um valor total de R$ 652,50 por pagamento em 09/06/2020
- Parcela 02 com vencimento em 10/07/2020 - R$ 175,00 e pagamento em atraso 10/08/2020 no valor de R$ 180,00 (1,00 de multa e 4 de juros)
- Parcela 03 com vencimento em 10/08/2020 - R$ 175,00
Este título 03 foi substituído em 10/08/2020 pelo título XX2 R$ 850,00 baixado por pagamento em 10/08/2020
- Parcela 04 com vencimento em 10/09/2020 - R$ 175,00
Este título 04 foi substituído em 10/08/2020 pelo título XX2 R$ 850,00 baixado por pagamento em 10/08/2020
NF 2 gerou as 2 parcelas:
- Parcela 01 com vencimento em 10/06/2020 - R$ 488,00
Este título 01 foi substituído em 01/06/2020 pelo título XX1 R$ 652,50 baixado por pagamento em 09/06/2020
- Parcela 02 com vencimento em 10/09/2020 - R$ 500,00
Este título 02 foi substituído em 10/08/2020 pelo título XX2 R$ 850,00 baixado por pagamento em 10/08/2020
Observação
Os movimentos das substituições dos títulos não geram retenções. Porém, os dados do título original são herdados para os títulos substitutos.
Retenções regime de Caixa
Retenção calculada na baixa do título substituto XX1 em 10/06/2020 no valor de R$ 652,50
CSRF
Base para Retenções: R$ 562,14 (167,00 NFS01 + 395,14 NFS02 )
PIS 0,65% = 3,66
COFINS 3,00% = 16,86
CSLL 1% = 5,62
Total Imposto R$ 26,14
Valor líquido do título à pagar = 626,36 (164,50 Título 01 + 488,00 Título 01 = 652,50 - 26,14 retidos)
Movimentos Financeiro
Contas a Pagar valor líquido = 626,36 (O valor movimento 652,50 – 26,14 CSRF retidos)
Tesouraria Débito = 652,50
Tesouraria Crédito = 26,14 (retenções ocorridas na baixa)
Importante
As retenções são gravadas no movimento da baixa do contas a pagar para fins de consulta e visualização dos valores retidos ocorridos por regime de caixa. Os movimentos da Tesouraria são gerados separados para facilitar a contabilização futura e conferência dos valores das retenções.
Retenção calculada na baixa do título 02 em 10/08/2020 da NFS01 no valor de R$ 180,00
CSRF
Base R$ 0,00 (177,66)
Imposto R$ 0,00 (8,26)
Valor incluído na estrutura de saldos porque não atingiu o mínimo.
Valor líquido do título à pagar = 180,00 (não houve retenção pois não atingiu o mínimo).
Movimentos Financeiro
Contas a Pagar valor = 180,00 (não houve retenção pois não atingiu o mínimo).
Retenção calculada na baixa do título substituto XX2 em 10/08/2020 no valor de R$ 850,00
CSRF
Base R$ 937,86 (177,66 + 177,66 + 177,68 + 404,86)
Imposto R$ 43,61
- 177,66 Consumo de valor da estrutura de saldo da retenção do título 02.
Valor líquido do título à pagar = 806,40 (850,00 – 43,60)
Movimentos Financeiro
Contas a Pagar valor líquido = 806,40 (O valor movimento 850,00 – 43,60 CSRF retidos)
Tesouraria Débito = 850,00
Tesouraria Crédito = 43,60 (retenções ocorridas na baixa)
Importante
As retenções são gravadas no movimento da baixa do contas a pagar para fins de consulta e visualização dos valores retidos ocorridos por regime de caixa. Os movimentos da Tesouraria são gerados separados para facilitar a contabilização futura e conferência dos valores das retenções.
Poderá ocorrer diferença de 0,01 no total das retenções por regime de caixa em comparação com o valor total das retenções se fosse por regime de competência. Isso por conta das quebras de pagamentos e recebimentos entre os valores pagos no Financeiro da empresa.
Como funciona o cálculo das retenções na baixa (pagamento) do título substituído do contas a pagar quando não possui uma nota fiscal de entrada vinculada ao título
Os títulos substituídos são baixados por substituição e não calculam retenção nessa operação.
Para calcular a retenção dos títulos gerados pela substituição (substitutos) o sistema verifica a parametrização da mais específica para a mais genérica, olhando para as informações do título para localizar qual parametrização deve ser utilizada no cálculo.
Por exemplo: em um título contas a pagar que será baixado com a transação 90350 e cliente 110, primeiro o sistema verifica se existe uma parametrização para aquela operação e Participante.
Se não existir o sistema verifica nos seguintes itens, seguindo a ordem:
- Regime tributário do participante;
- Operação.
Após identificar a parametrização, o sistema calcula a base de cálculo e aplica a redução de base, se existir, e multiplica pela alíquota do imposto de forma proporcional conforme o título baixado.
Existe alguma diferença no cálculo quando o imposto não atingir o valor mínimo
A regra de cálculo é a mesma a diferença é de que para o regime de caixa é considerado para o calculo o movimento de baixa (como um documento).
Como gerar guia de recolhimento das retenções do contas a pagar por regime de caixa
Na parametrização da operação que calculará a retenção:
- Deve indicar Gerar guia por documento igual a Sim;
- Também deve ser parametrizada a geração da guia do recolhimento em Cadastros > Impostos > Guias de recolhimento > Parametrizações, onde a parametrização é realizada por imposto e código de arrecadação
- Além dessas informações, deve ser indicado o Regime de cálculo do imposto com a opção de Caixa, o Fato gerador para o vencimento, o cálculo para o Tipo de vencimento, o Órgão de recolhimento e as informações financeiras para geração do título a pagar.
A guia é gerada no fechamento das notas fiscais de entrada de terceiros e na entrada de emissão própria de documentos eletrônicos e não eletrônicos, quando as parametrizações indicarem essa opção. A geração é feita quando há valores de retenções dos impostos CSRF/IRRF/INSS.
Parametrizações para gerar a guia:
- Primeiramente é necessário definir quando será gerada a guia de imposto a recolher;
- Em Cadastros > Impostos > Perfil tributário, selecione a opção Ações > Parametrizar Operações/Impostos;
- Na guia correspondente ao imposto Retenções, configure a operação de retenção CSRF, IRRF ou INSS e defina no campo Gerar guia de recolhimento por documento se para aquela parametrização, é gerada guia de imposto a recolher;
- Definidos quais impostos terão a guia gerada, acesse Cadastros > Impostos > Guias de recolhimento > Parametrizações e configure a geração de guia para os impostos;
- No campo Imposto informe se a geração da guia se aplica ao imposto CSRF/IRRF/INSS;
- Em Código de arrecadação, insira a informação de acordo com a tabela disponível pela Receita Federal;
- O campo Versão do XML deve estar parametrizado como Não gera.
Não esqueça de parametrizar as informações para gerar o título no contas a pagar no financeiro.
A guia de recolhimento de impostos federais não é integrada ao portal de GNRE, uma vez que esse documento é somente para controles fiscais internos e integrados ao Financeiro da empresa. Com as devidas parametrizações informadas, após o lançamento da nota, o sistema faz geração da guia.
Depois de gerada, ela fica disponível para consulta na tela Cadastros> Impostos > Guias de recolhimento > Guias de recolhimento. Durante a geração, o sistema faz algumas consistências de informações dos documentos e de parametrizações do sistema.
A primeira verificação é sobre as informações da nota, e caso alguma esteja faltando, o erro é gravado permitindo assim ajustar e reprocessar a guia. O próximo passo é a busca das parametrizações com base nas informações da nota.
É possível utilizar as rotinas de cobrança escritural quando a empresa possui calculo de retenção por regime de caixa
Não é possível, porque os leiautes de integrações com os bancos não possuem essa funcionalidade. Se a empresa deseja utilizar essas rotinas deve fazer o cálculo das retenções por regime de competência.
Em quais interfaces do financeiro é possível consultar o valor da retenção calculada por regime de caixa
No momento que é realizada a baixa do título o sistema exibe o cálculo do valor da retenção e o valor líquido do título para que possa ser conferido pelo usuário.
Após realizar a baixa é possível consultar os valores de retenção nas interfaces de consulta de movimentação do contas a receber e contas a pagar.
Como funciona o cálculo da retenção para itens de produto nos pedidos e notas fiscais de compras e vendas
Quando a retenção está parametrizada pelo regime de caixa, o cálculo para itens de produto funciona da mesma forma que para itens de serviço. A retenção não é calculada no momento da emissão ou recebimento da nota fiscal, mas sim no momento da baixa (pagamento ou recebimento) do título financeiro vinculado ao documento.
Todas as regras já documentadas para o regime de caixa em itens de serviço se aplicam igualmente para itens de produto: proporcional por parcela, controle de valor mínimo diário, geração de guias de recolhimento na baixa e movimentos no financeiro (tesouraria a débito/crédito dos impostos retidos).
Demais operações
Como funciona o cálculo das retenções pelo GROSS UP
O cálculo GROSS UP é um cálculo da retenção realizado por dentro, esse tipo de cálculo é muito comum nas importações de serviço, que implica em um aumento na carga efetiva dos impostos, mas possibilita que o prestador de serviços não seja afetado pelos tributos no país de origem do pagamento.
Dessa forma a base de cálculo dessa retenção será montada com base na contação da venda, para a moeda, correspondente ao segundo dia útil imediatamente anterior ao da contratação da respectiva operação de câmbio, ou se maior, da operação de câmbio em si.
Exemplo: nota Fiscal de entrada (27/10/2017) no valor em dólar de $385,00. A NF convertida fica no valor de 1.207,75 reais (taxa do dólar no dia de 3,1370).
Cálculo:
Na entrada da NF 27/10/2017 já tem a cotação, no exemplo a cotação é de 3,1370, e dois dias uteis anteriores a ao dia 27 é dia 25/10/2017 cuja cotação era de 3,1008.
Nesse exemplo o IRRF deve ser cálculo convertendo $ 385,00 (dólares) utilizando a maior cotação, que é a cotação da NF de entrada 3,1370, ou seja, a base de cálculo do IRRF nesse exemplo será de terminada da seguinte forma:
Valor de partida: 385 * 3,1370 = 1.207,745;
Fórmula base de cálculo: VP / (1 – Aliq.IRRF);
IRRF = 1.207,745 / (1 - 0,15);
IRRF = 1.207,745 / 0,85;
IRRF = 1.420,87;
213,13 = 1.420,87 * 15%;
Valor líquido do documento = 1.207,745.
Como funciona o cálculo do IRRF por tabela progressiva
Quando na parametrização estiver indicado que o cálculo será realizado utilizando a tabela progressiva o sistema irá utilizar os percentuais para cálculo do cadastro da tabela progressiva (Cadastros > Impostos > Tabelas padrões > Retenções > Tabela progressiva IRRF).
A partir de 01/01/2026 o cálculo do IRRF por tabela progressiva passa a considerar o valor de redução no imposto aplicado após as regras já vigentes. O cálculo da redução será feito da seguinte forma:
a. Isenção até R$ 5.000,00
Quando o rendimento tributável mensal for de até R$ 5.000,00, a redução será igual ao valor do imposto devido.
b. Faixa de transição: R$ 5.000,01 a R$ 7.350,00
Para quem ganha entre R$ 5.000,01 e R$ 7.350,00, existe uma fórmula de redução que diminui linearmente à medida que o salário aumenta.
Redução = 978,62 - (0,133145 x Rendimento tributável)
O valor de 978,62 por enquanto é valor fixo, podendo o governo mudar nos próximos anos. O percentual de 0,133145 é fixo, conforme texto do PL 1.987/2025.
c. Acima de R$ 7.350,00
Não há redução especial. O contribuinte paga o imposto conforme a tabela progressiva normal.
Segue abaixo exemplo de como ficaria o cálculo do IRRF para pessoa física.
Exemplo: duas aquisições de um mesmo fornecedor no mesmo mês, que possui pensão e não possui redução de base de cálculo.
Primeira aquisição em 02/10:
| Base inicial | R$ 4.000,00 | |
| Desconto INSS | R$ 440,00 | ((4.000,00) * 11%) INSS Retido calculado no documento |
| Dependentes | R$ 189,59 | Possui somente 1 dependente informado no cadastro da pessoa, valor é pego da tabela progressiva |
| Pensão Judicial | R$ 489,00 | O valor é pego do cadastro da pessoa |
| Base de cálculo IRRF | R$ 2.881,41 | (4.000,00) – 440,00 – 189,59 – 489,00 |
| Valor do IRRF antes da redução do imposto | R$ 77,41 | (2.881,41 x 15%) – 394,16 (dedução) |
| Valor de redução do imposto | R$ 38,05 | Rendimento tributável de R$ 4.000,00 está dentro da faixa de isenção até R$ 5.000,00 (a). |
| Valor do IRRF | R$ 0,00 |
Segunda aquisição em 13/10:
| Base inicial | R$ 2.000,00 | |
| Desconto INSS | R$ 608,44 |
(4.000,00 + 1.900,00) *11% = 649,00. Como o teto do INSS é 608,44, o valor do INSS será limitado ao teto. O valor máximo é informado na parametrização da operação na guia de retenções do perfil tributário. Como o teto do INSS é 608,44, o valor do INSS será limitado ao teto. O valor máximo é informado no parâmetro Valor máximo acumulado retenção no mês na parametrização da operação na guia de retenções do perfil tributário. |
| Dependentes | R$ 189,59 | Possui somente 1 dependente informado no cadastro da pessoa, valor é pego da tabela progressiva |
| Pensão Judicial | R$ 489,00 | O valor é pego do cadastro da pessoa |
| Base de cálculo IRRF | R$ 4.612,97 | (4.000,00 + 1.900,00) – 608,44 – 189,59 - 489,00 |
| Percentual IRRF | 22,5% | |
| Valor do IRRF antes da redução do imposto | R$ 362,43 | (4.612,97 x 22,5%) – 675,49 (dedução) – 0,00 (imposto retido anteriormente) |
| Valor de redução do imposto | R$ 193,06 | Rendimento tributável de R$ 5.900,00 está dentro da faixa de transição (b). 978,62 - (0,133145 x 5.900,00) |
| Valor do IRRF | 169,37 | 362,43 - 193,06 |
Nesse caso o primeiro documento teria um IRRF no valor de R$ 0,00 e o segundo teria o IRRF no valor R$ 169,37.
Como funciona o cálculo quando o imposto não atingir o valor mínimo
Por exemplo, foi parametrizado que o valor mínimo de CSRF é R$ 10,00 para o cálculo e o controle desse valor mínimo é feito diariamente.
Ocorreu uma aquisição no dia 05/02 do fornecedor A no valor de R$ 200,00.
Dessa forma o cálculo de CSRF, código de arrecadação 5952 será:
- PIS (200,00 x 0,65%) = 1,30
- COFINS (200,00 x 3%) = 6,00
- CSLL (200,00 x 1%) = 2,00
Dessa forma o valor total da retenção é de R$ 9,30. Ou seja, não atingiu o valor mínimo de retenção então esse valor vai para a estrutura de controle de saldos.
Se entrar mais um documento desse fornecedor no dia 05/02 do fornecedor A no valor de R$ 500,00. Nesse caso o cálculo seria:
- PIS (500,00 x 0,65%) = 3,25 mais o valor que consta na estrutura de saldos 1,30
- COFINS (500,00 x 3%) = 15,00 mais o valor que consta na estrutura de saldos 6,00
- CSLL (500,00 x 1%) = 5,00 mais o valor que consta na estrutura de saldos 2,00
Dessa forma o valor da retenção será R$ 32,55, ou seja, é superior ao valor mínimo de R$ 10,00. Se na parametrização da operação foi parametrizado para gerar a guia do imposto por documento no fechamento dessa nota fiscal o sistema irá gerar a guia do imposto no valor R$ 32,55.
Os valores das retenções que não atingiram o mínimo podem ser vistos na tela de controle de retenções Cadastros > Impostos > Retenções > Saldos das entradas e Saldos das saídas.
Como é feito o cálculo por regime de caixa e competência
Quando o controle de retenção ocorre por regime de competência, o cálculo da retenção dos impostos do documento é calculado no momento do fechamento da nota fiscal. E quando o regime é por caixa, esse cálculo é feito somente na baixa do título gerado para o documento.
 English
 Español